
 چگونه یک ستاپ معاملاتی را تست و بهینه کنیم؟ از ایده اولیه تا Expectancy مثبت
داشتن یک ستاپ معاملاتی با داشتن یک مزیت معاملاتی واقعی یکسان نیست.
ممکن است الگویی را روی نمودار بارها مشاهده کرده باشید، برای ورود قانون مشخصی داشته باشید یا حتی چند معامله سودده با آن انجام داده باشید؛ اما این موارد بهتنهایی ثابت نمیکنند که آن ستاپ در تعداد زیادی معامله نیز عملکرد مثبتی خواهد داشت.
یک ستاپ زمانی ارزش بررسی جدی پیدا میکند که بتوان آن را از حالت «بهنظر میرسد جواب میدهد» خارج کرد و به مجموعهای از قواعد روشن، تکرارپذیر و قابلآزمایش تبدیل کرد.
بعد از آن باید پرسید:
- این ستاپ در چه شرایطی کار میکند؟
- در چه شرایطی عملکرد آن ضعیف میشود؟
- درصد برد Win Rate آن چقدر است؟
- میانگین سود و زیان معاملات چقدر است؟
- آیا نسبت Risk/Reward آن مناسب است؟
- آیا Expectancy مثبت دارد؟
- آیا نتیجه فقط متعلق به یک بازه خاص بازار است؟
- و آیا معاملهگر میتواند همان چیزی را که در بکتست آزمایش کرده، در بازار واقعی نیز اجرا کند؟
هدف این مقاله ارائه یک «ستاپ آماده معامله» نیست. قرار است یاد بگیریم چگونه یک ایده معاملاتی را بررسی کنیم، آن را آزمایش کنیم، نقاط ضعفش را پیدا کنیم و بهصورت مرحلهای بهینهسازی کنیم.
اگر هنوز با مفهوم مزیت آماری و تفاوت بین یک استراتژی سودده و چند معامله تصادفی آشنا نیستید، ابتدا مقاله لبه معاملاتی Trading Edge چیست؟ را بخوانید. در این مقاله تمرکز ما روی مرحله بعد است: تبدیل یک ایده یا Setup اولیه به روشی که بتوان کیفیت آن را با داده سنجید.
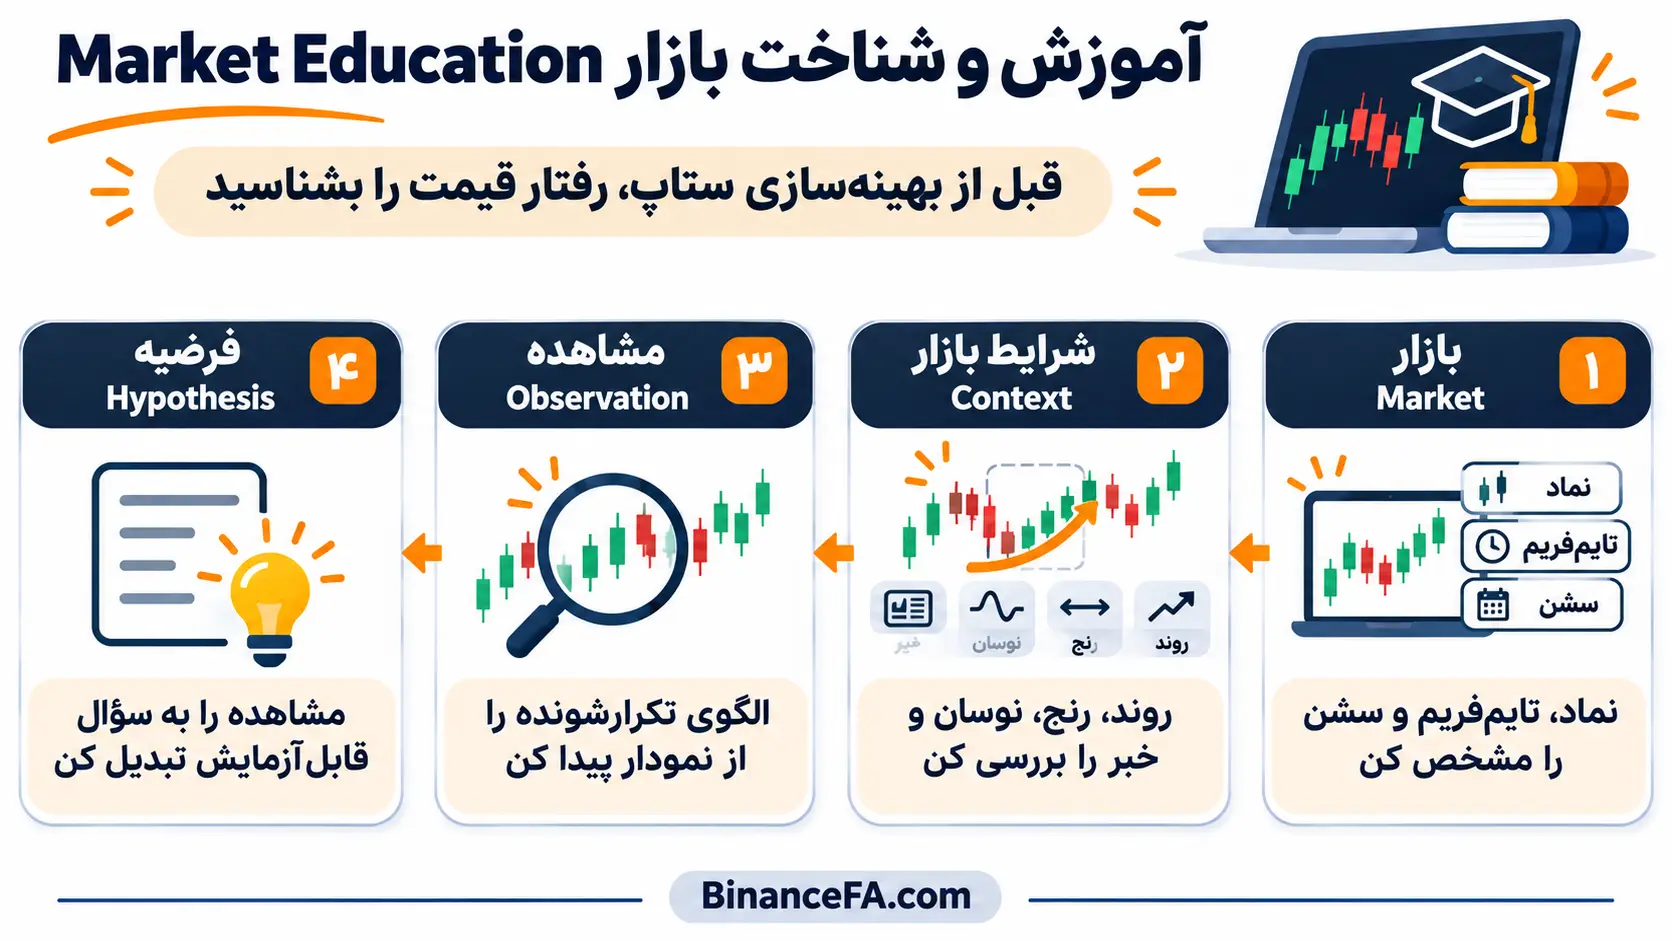
۱. آموزش و شناخت بازار؛ قبل از بهینهسازی ستاپ چه چیزی باید بدانیم؟
قبل از اینکه یک ستاپ را تست یا بهینه کنید، باید بدانید دقیقاً چه چیزی را در بازار مشاهده میکنید.
بسیاری از معاملهگران مسیر را برعکس طی میکنند. ابتدا یک اندیکاتور، الگو یا روش ورود پیدا میکنند و بعد سعی میکنند روی هر بازار و هر شرایطی از آن استفاده کنند.
اما یک ستاپ معاملاتی بدون شناخت Context بازار ممکن است کاملاً گمراهکننده باشد.
۱. آموزش و شناخت بازار؛ قبل از بهینهسازی ستاپ چه چیزی باید بدانیم؟
فرض کنید مشاهده کردهاید که قیمت پس از شکستن سقف چند کندل گذشته معمولاً حرکت خود را ادامه میدهد. این هنوز یک Strategy نیست.
باید بدانید:
- این رفتار روی چه بازاری مشاهده شده؟
- در چه تایمفریمی؟
- در بازار رونددار یا Range؟
- در چه ساعات معاملاتی؟
- هنگام Volatility بالا یا پایین؟
- قبل یا بعد از اخبار؟
- آیا در جهت روند بزرگتر بوده است؟
- چند بار این رفتار را دیدهاید؟
هرچه مشاهده دقیقتر باشد، امکان تبدیل آن به یک سؤال قابلآزمایش بیشتر میشود.
شناخت رفتار قیمت مهمتر از حفظکردن اسم ستاپهاست
دانستن نام دهها Pattern الزاماً باعث ایجاد Edge نمیشود.
ممکن است دو معاملهگر هر دو یک Pullback مشابه را مشاهده کنند، اما یکی بداند این حرکت فقط زمانی اهمیت دارد که بازار در یک Context خاص قرار گرفته باشد.
برای مثال، فرض کنید قیمت XAUUSD در تایمفریم 5 دقیقه یک حرکت صعودی ایجاد کرده و سپس به یک محدوده قبلی برگشته است.
این مشاهده میتواند به دهها سؤال تبدیل شود:
- آیا روند H1 نیز صعودی است؟
- بازگشت چقدر عمیق بوده؟
- Volatility بازار چقدر است؟
- آیا بازگشت در ساعات فعال بازار رخ داده؟
- آیا قیمت پس از بازگشت مجدداً قدرت خریداران را نشان داده؟
- آیا فاصله منطقی برای Stop Loss وجود دارد؟
هدف این نیست که تمام این شروط را به Strategy اضافه کنیم.
هدف این است که بفهمیم چه متغیرهایی احتمالاً روی رفتار Setup اثر دارند.
روی یک حوزه محدود عمیق شوید
اگر امروز روی طلا Scalping میکنید، فردا روی بیتکوین Breakout میگیرید و هفته بعد روی سهام Swing Trading انجام میدهید، جمعآوری داده قابلمقایسه دشوار میشود.
برای شروع بهتر است محدوده مشخصی انتخاب کنید.
مثلاً:
Market: XAUUSD
Timeframe: M5
Session: London
Idea: ادامه حرکت بعد از بازگشت قیمت
Direction: فقط همجهت با روند بزرگتر
این مثال یک توصیه معاملاتی نیست؛ فقط نشان میدهد چگونه میتوان فضای تحقیق را محدود کرد.
هرچه دامنه آزمایش محدودتر و تعریفشدهتر باشد، تشخیص اینکه چه چیزی کار میکند آسانتر خواهد شد.
اگر هنوز نمیدانید یک روش معاملاتی کامل باید چه ویژگیهایی داشته باشد، صفحه سیستم معاملاتی مناسب برای پراپ تریدینگ میتواند دید بهتری درباره تفاوت یک نقطه ورود با یک سیستم معاملاتی کامل بدهد.
اولین خروجی این مرحله چیست؟
در پایان مرحله اول نباید انتظار داشته باشید Strategy نهایی داشته باشید.
خروجی مطلوب فقط یک فرضیه قابلآزمایش است.
مثلاً:
«آیا پس از یک بازگشت مشخص در روند صعودی طلا، بستهشدن مجدد قیمت بالای محدوده مرجع میتواند در تعداد زیادی معامله نتیجه مثبتی ایجاد کند؟»
این سؤال هنوز Edge نیست.
اما چیزی است که میتوان آن را در مرحله بعد به قوانین دقیق تبدیل کرد.
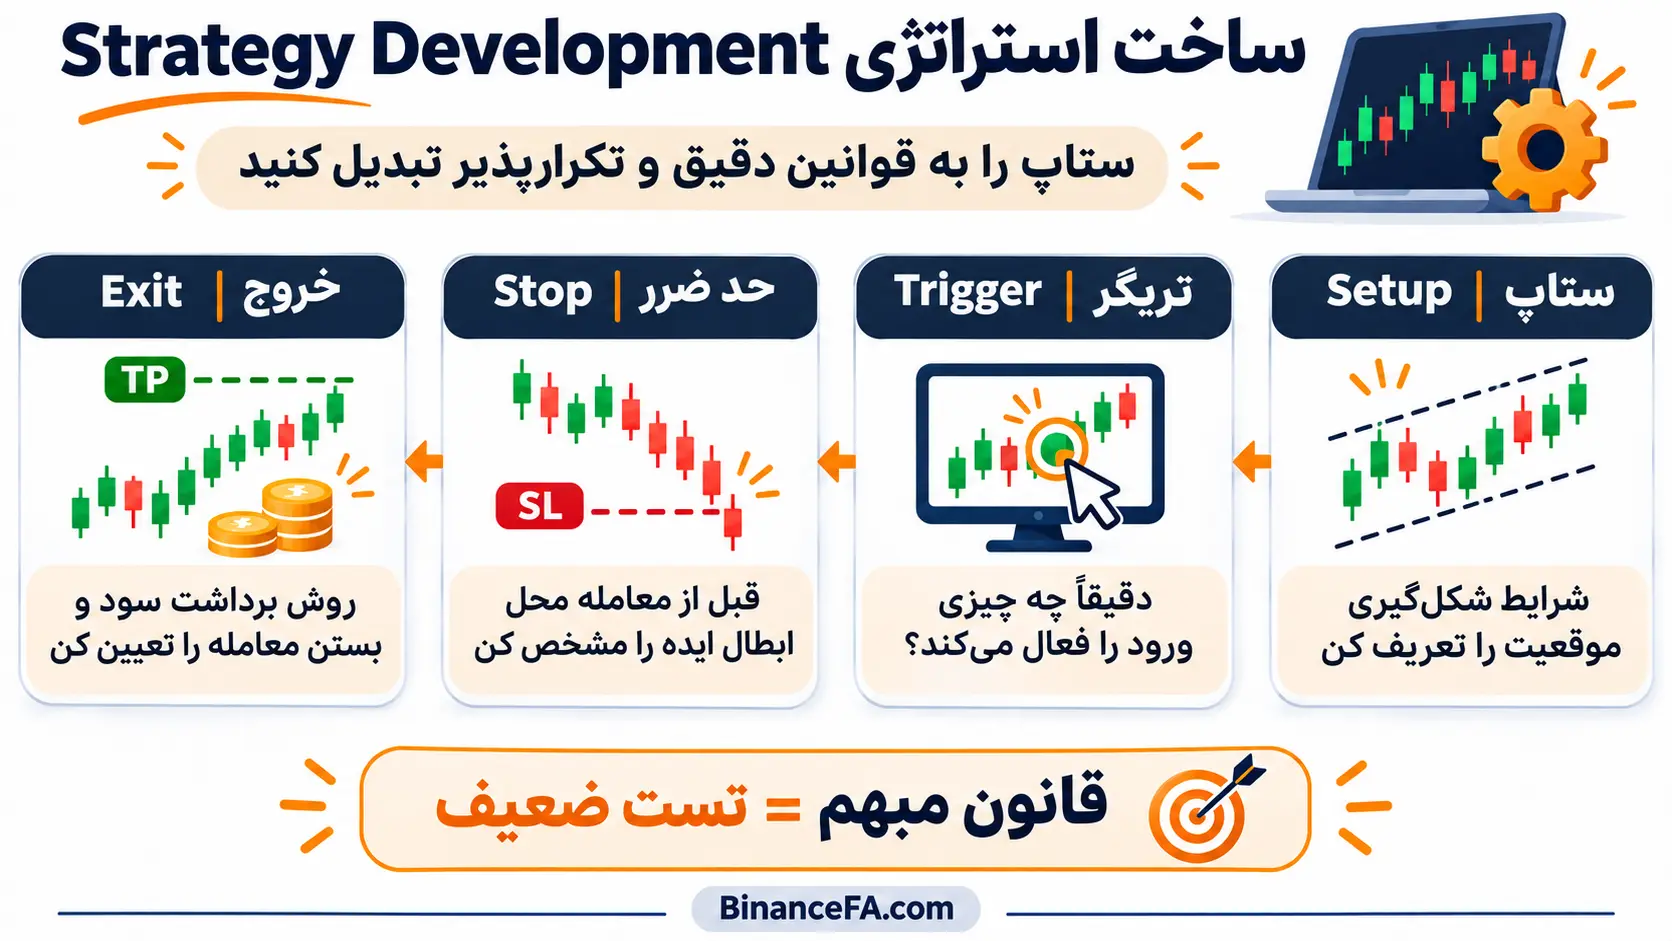
۲. ساخت استراتژی؛ ستاپ را به قوانین دقیق و تکرارپذیر تبدیل کنید
وقتی ایده اولیه مشخص شد، باید آن را به چیزی تبدیل کنید که قابل تکرار باشد.
۲. ساخت استراتژی؛ ستاپ را به قوانین دقیق و تکرارپذیر تبدیل کنید
عبارتهایی مانند:
«اگر بازار خوب بود وارد میشوم.»
«اگر کندل قوی تشکیل شد خرید میکنم.»
«اگر روند مناسب بود معامله میکنم.»
«اگر احساس کردم شکست معتبر است وارد میشوم.»
برای ساخت Strategy مناسب نیستند.
مشکل این عبارات این است که دو نفر ممکن است یک نمودار واحد را ببینند و دو تصمیم کاملاً متفاوت بگیرند.
حتی خود شما نیز ممکن است همان نمودار را یک ماه بعد متفاوت تفسیر کنید.
Setup را دقیق تعریف کنید
Setup شرایطی است که باعث میشود یک موقعیت ارزش بررسی برای معامله داشته باشد.
برای مثال:
بهجای:
«روند صعودی باشد.»
میتوان نوشت:
«قیمت بالاتر از یک معیار مشخص قرار داشته باشد و ساختار تعریفشده بازار نیز صعودی باشد.»
بهجای:
«کندل قوی باشد.»
میتوان مشخص کرد:
«بدنه کندل باید حداقل درصد مشخصی از کل Range کندل را تشکیل دهد.»
اعداد بالا صرفاً مثال هستند. مهم این است که قانون بتواند اندازهگیری شود.
Setup و Trigger یکی نیستند
یکی از تفکیکهای بسیار مفید در طراحی Strategy، جداکردن Setup از Trigger است.
Setup میگوید:
«شرایط مناسب برای جستوجوی معامله ایجاد شده است.»
اما Trigger میگوید:
«اکنون اجازه ورود داریم.»
برای مثال ممکن است رسیدن قیمت به یک محدوده خاص Setup باشد، ولی بستهشدن یک کندل مشخص Trigger ورود باشد.
این تفکیک بعداً هنگام Optimization اهمیت زیادی پیدا میکند.
ممکن است متوجه شوید Setup اصلی خوب بوده اما Trigger ورود باعث تعداد زیادی معامله ضعیف شده است.
در چنین شرایطی لازم نیست کل ایده را کنار بگذارید؛ شاید فقط Trigger نیاز به اصلاح داشته باشد.
Stop Loss باید قبل از معامله مشخص باشد
اگر بعد از مشاهده نتیجه نمودار تصمیم بگیرید که Stop کجا قرار میگرفت، بکتست اعتبار چندانی ندارد.
قانون Stop باید پیش از ورود مشخص باشد.
Stop میتواند بر اساس موارد مختلفی تعیین شود:
- ساختار قیمت؛
- High یا Low مشخص؛
- ATR؛
- درصد ثابت؛
- فاصله قیمتی؛
- یا ترکیبی از چند معیار.
مهمتر از نوع Stop، قابلتکرار بودن قانون آن است.
قانون خروج را نیز تعریف کنید
Strategy فقط Entry نیست.
باید بدانید معامله برنده چگونه بسته میشود.
برای مثال:
- Fixed R؛
- Take Profit ثابت؛
- خروج براساس Structure؛
- Trailing Stop؛
- Time Stop؛
- Partial Exit.
ممکن است یک Setup با Entry یکسان و دو مدل Exit، نتایج کاملاً متفاوتی ایجاد کند.
به همین دلیل Entry و Exit باید جداگانه قابل بررسی باشند.
اندازه Position و شرایط عدم معامله
در Strategy باید مشخص باشد در چه شرایطی نباید معامله کنید.
برای مثال:
- Spread بیش از حد زیاد؛
- زمان انتشار خبر مشخص؛
- خارج از ساعت مجاز؛
- Volatility بسیار پایین؛
- یا زمانی که Stop Loss قابلقبولی وجود ندارد.
همچنین باید مشخص شود Position Size چگونه تعیین میشود.
اگر میخواهید Market، Context، Time، Setup، Trigger، Stop، Exit، Risk، Daily Rules و Execution Filters را مرحلهبهمرحله مشخص کنید، کارگاه رایگان ۱۰ مرحله ساخت استراتژی ترید براساس Trading Edge دقیقاً برای تبدیل ایدههای پراکنده به یک پیشنویس قابلآزمایش طراحی شده است.
خروجی مرحله دوم باید یک مجموعه قانون باشد که بتوانیم بدون تغییر سلیقهای روی گذشته بازار آزمایش کنیم.
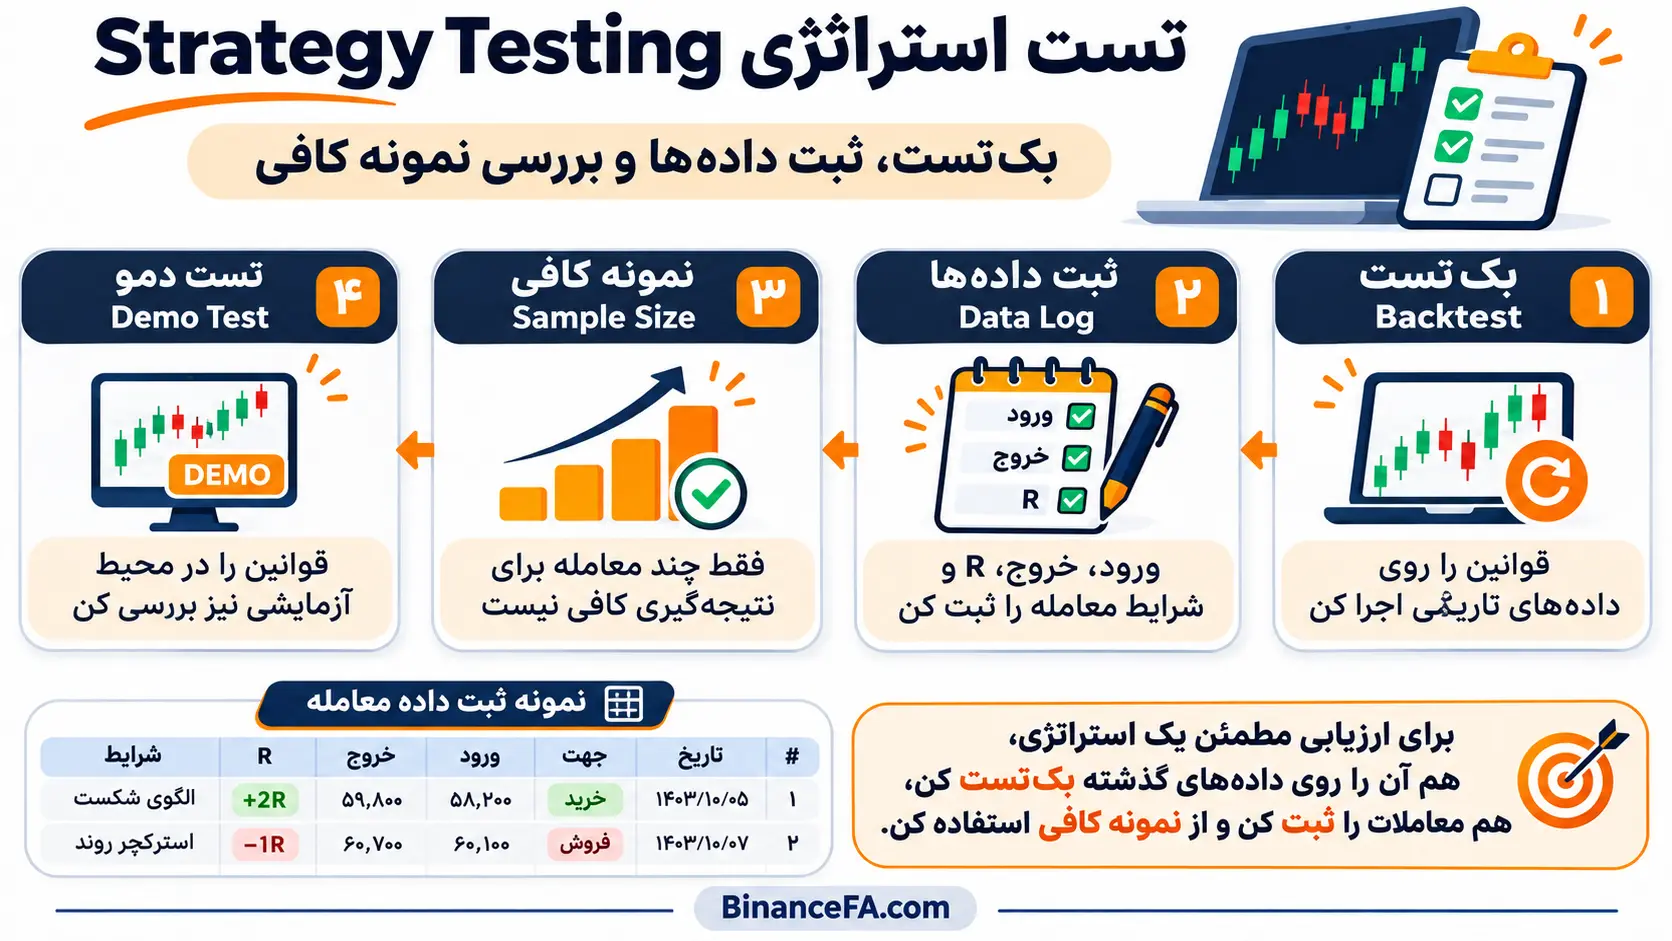
۳. تست استراتژی؛ بکتست نشان میدهد ایده واقعاً کار میکند یا نه
حالا مهمترین مرحله شروع میشود.
تا قبل از Test، شما فقط یک فرضیه دارید.
۳. تست استراتژی؛ بکتست نشان میدهد ایده واقعاً کار میکند یا نه
حتی اگر قوانین بسیار منطقی به نظر برسند، هیچ تضمینی وجود ندارد که ترکیب آنها در تعداد زیادی معامله نتیجه مثبت ایجاد کند.
بکتست Backtest چیست؟
Backtest یعنی اجرای قواعد Strategy روی دادههای گذشته و ثبت نتایج آنها.
اگر قانون شما میگوید:
«هر بار شرایط A و B و C تشکیل شد وارد معامله میشوم.»
باید تا حد امکان تمام نمونههایی را که A و B و C رخ دادهاند بررسی کنید.
نه فقط نمونههایی که نتیجه خوبی داشتهاند.
یکی از خطرناکترین اشتباهات این است که معاملهگر ابتدا Winnerها را روی نمودار پیدا کند و سپس قوانین Strategy را حول آنها بسازد.
در این صورت عملاً در حال اثبات چیزی هستید که از قبل نتیجه آن را دیدهاید.
چه اطلاعاتی باید ثبت شود؟
برای هر معامله حداقل میتوان این موارد را ثبت کرد:
- تاریخ؛
- ساعت؛
- Market؛
- Timeframe؛
- جهت معامله؛
- شرایط Setup؛
- Trigger؛
- Entry؛
- Stop Loss؛
- Exit؛
- نتیجه معامله؛
- نتیجه برحسب R؛
- Spread یا هزینههای مهم؛
- شرایط بازار؛
- Screenshot.
اگر Strategy دارای فیلترهای دیگری است، آنها نیز باید ثبت شوند.
مثلاً:
- Session؛
- ATR؛
- جهت روند HTF؛
- News؛
- روز هفته.
این اطلاعات بعداً هنگام Refine کردن Strategy بسیار ارزشمند میشوند.
چرا نتیجه را برحسب R ثبت کنیم؟
فرض کنید در هر معامله مقدار متفاوتی سرمایه Risk کردهاید.
اگر فقط سود و زیان دلاری را مقایسه کنید، ارزیابی کیفیت Setup سختتر میشود.
R-Multiple این مشکل را ساده میکند.
اگر Risk اولیه معامله را 1R در نظر بگیریم:
+2R یعنی دو برابر Risk اولیه سود کردهاید.
-1R یعنی کل Risk اولیه از دست رفته است.
+0.5R یعنی نصف Risk اولیه سود کردهاید.
با این روش میتوانید کیفیت معاملات را مستقلتر از Balance حساب بررسی کنید.
تعداد معاملات اهمیت دارد
پنج معامله سودده Edge را اثبات نمیکند.
ده معامله هم کافی نیست.
حتی اگر یک ماه فوقالعاده داشته باشید، هنوز نمیدانید نتیجه به دلیل Strategy بوده یا فقط شرایط بازار با Setup شما هماهنگ بوده است.
هرچه Sample Size بزرگتر و متنوعتر باشد، تصویر بهتری از رفتار Strategy خواهید داشت.
مهم است که نمونه فقط متعلق به:
- یک هفته؛
- یک ماه خاص؛
- یک روند بزرگ؛
- یا یک وضعیت Volatility
نباشد.
هم Winner و هم Loser را بررسی کنید
بکتست فقط برای پیدا کردن معاملات موفق نیست.
Lossها اطلاعات بسیار ارزشمندی دارند.
ممکن است بعد از 100 معامله متوجه شوید:
- بیشترین Lossها در ساعت خاصی رخ دادهاند؛
- Setup در روزهای Range عملکرد بدتری دارد؛
- معاملات خلاف HTF ضعیف هستند؛
- یا Stop فعلی بیش از حد نزدیک است.
این دادهها مواد اولیه مرحله چهارم هستند.
Backtest پایان تست نیست
بعد از آزمایش تاریخی، میتوانید Strategy را در محیط Demo یا Paper Trading نیز بررسی کنید.
تفاوت مهم اینجاست که در Backtest آینده نمودار را میتوانید ببینید؛ اما در Forward Test تصمیمها در زمانی گرفته میشوند که نتیجه هنوز مشخص نیست.
اینجاست که مشخص میشود آیا قواعد واقعاً واضح هستند یا خیر.
۴. اصلاح و بهینهسازی استراتژی؛ دادهها را به تغییرات هدفمند تبدیل کنید
بعد از Test ممکن است سه نتیجه کلی داشته باشید:
- Strategy نتیجه امیدوارکننده دارد.
- Strategy تقریباً خنثی است.
- Strategy نتیجه ضعیف دارد.
در هر سه حالت مرحله Refine اهمیت دارد.
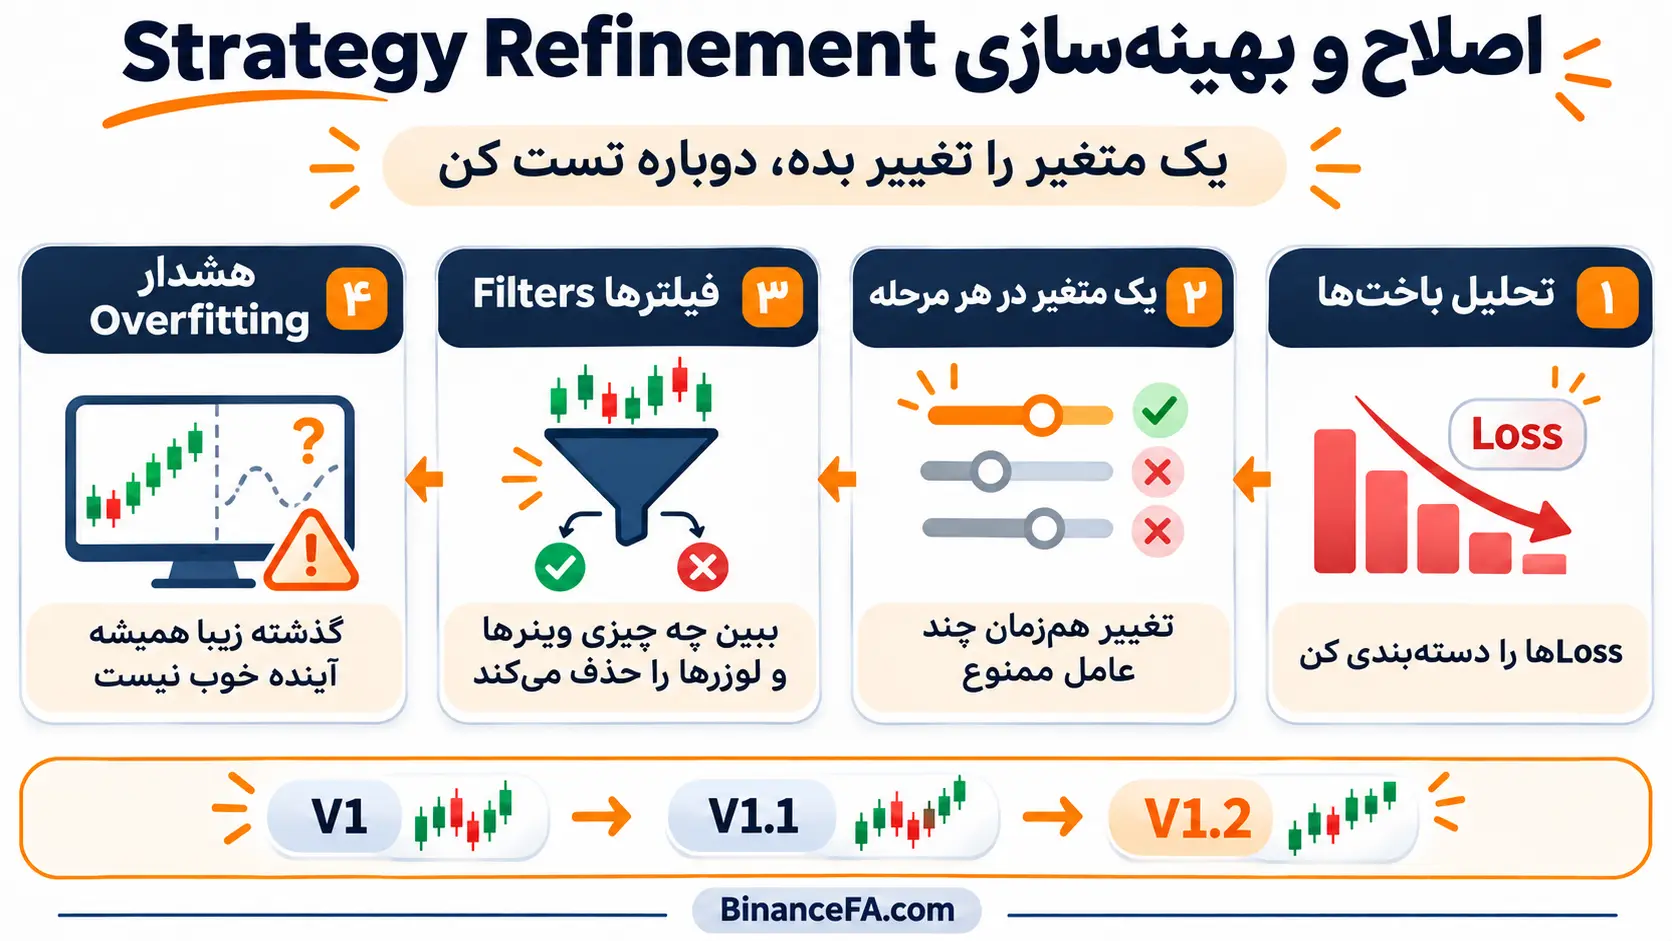
۴. اصلاح و بهینهسازی استراتژی؛ دادهها را به تغییرات هدفمند تبدیل کنید
بهینهسازی به معنی اضافهکردن بیپایان Indicator نیست.
Optimization یعنی بررسی کنیم کدام بخش Strategy باعث بهبود یا تضعیف نتیجه شده است.
معاملات بازنده را دستهبندی کنید
فرض کنید 150 معامله بکتست کردهاید و 75 معامله بازنده داشتهاید.
بهجای نگاهکردن به تکتک Lossها، آنها را گروهبندی کنید.
مثلاً:
- Lossهای Session آسیا؛
- Lossهای خلاف جهت روند بزرگتر؛
- Lossهای قبل از News؛
- Lossهای ATR پایین؛
- Lossهای Friday؛
- Lossهای Stop خیلی کوچک؛
- Lossهای بعد از حرکت شدید بازار.
ممکن است یک Pattern پیدا کنید.
مثلاً 25 مورد از Lossها هنگام Volatility بسیار پایین رخ دادهاند.
حالا یک فرضیه جدید دارید:
«آیا حذف معاملات Volatility پایین عملکرد Strategy را بهتر میکند؟»
اما هنوز نباید این Filter را دائمی کنید.
ابتدا باید دوباره Test شود.
فقط Loserها را نگاه نکنید
فرض کنید Filter جدید 20 معامله بازنده را حذف میکند.
در نگاه اول عالی به نظر میرسد.
اما اگر همان Filter همزمان 30 معامله برنده را نیز حذف کند، احتمالاً Strategy را بدتر کردهاید.
بنابراین هنگام اضافهکردن Filter باید ببینید چه اتفاقی برای مجموعه این معیارها افتاده است:
- Win Rate؛
- Average Win؛
- Average Loss؛
- Expectancy؛
- Profit Factor؛
- Maximum Drawdown؛
- تعداد معاملات.
بهینهسازی واقعی همیشه یک Trade-off دارد.
هر بار یک متغیر را تغییر دهید
یکی از مهمترین اصول Optimization همین است.
فرض کنید نسخه اولیه Strategy دارید.
سپس همزمان این تغییرات را انجام میدهید:
- EMA را عوض میکنید؛
- Stop را بزرگتر میکنید؛
- Session را محدود میکنید؛
- ATR Filter اضافه میکنید؛
- RSI اضافه میکنید؛
- Take Profit را تغییر میدهید.
نتیجه بهتر میشود.
اما چرا؟
نمیدانید.
ممکن است فقط یکی از تغییرات مفید بوده و پنج مورد دیگر حتی Strategy را ضعیفتر کرده باشند.
روش بهتر:
Version 1.0: Strategy پایه
Version 1.1: فقط Stop تغییر کند.
Version 1.2: فقط یک Time Filter بررسی شود.
Version 1.3: یک Volatility Filter آزمایش شود.
به این ترتیب اثر هر متغیر قابلاندازهگیری است.
مراقب Overfitting باشید
Overfitting یا بیشبرازش زمانی اتفاق میافتد که Strategy را بیش از حد با دادههای گذشته هماهنگ کنیم.
فرض کنید بعد از صدها آزمایش به این نتیجه رسیدهاید که بهترین نتیجه دقیقاً با این ترکیب ایجاد میشود:
EMA = 47
ADX > 18.7
ATR > 0.684
RSI < 72.4
ورود فقط بین ساعت 09:17 تا 11:43
ممکن است Equity Curve گذشته فوقالعاده شود.
اما سؤال این است:
چرا بازار آینده باید دقیقاً به این اعداد حساس باشد؟
اگر کوچکترین تغییر در پارامتر باعث فروپاشی نتیجه شود، Strategy احتمالاً شکننده است.
Parameter Sensitivity را بررسی کنید
فرض کنید بهترین نتیجه با EMA 50 ایجاد شده است.
فقط EMA 50 را نگاه نکنید.
بررسی کنید:
- EMA 45؛
- EMA 48؛
- EMA 50؛
- EMA 52؛
- EMA 55.
اگر فقط عدد 50 بسیار سودده باشد ولی اعداد نزدیک به آن همگی زیانده باشند، باید نسبت به نتیجه محتاط باشید.
اما اگر محدودهای از پارامترها رفتار قابلقبولی داشته باشند، احتمال Robust بودن Strategy بیشتر است.
هدف پیدا کردن بهترین نتیجه تاریخی ممکن نیست.
هدف پیدا کردن ساختاری است که با تغییرات منطقی بازار فوراً از بین نرود.
Entry تنها چیزی نیست که باید Refine شود
ممکن است مشکل Strategy از Entry نباشد.
برای مثال:
Setup خوب است؛
Trigger خوب است؛
اما Stop بسیار کوچک است.
یا:
Entry خوب است؛
Stop مناسب است؛
اما Profitها خیلی زود بسته میشوند.
در چنین شرایطی تغییر Exit میتواند بیشتر از اضافهکردن یک Indicator جدید اثر داشته باشد.
بنابراین Setup، Trigger، Stop و Exit را مستقل از هم بررسی کنید.
۵. مدیریت ریسک؛ Edge بدون بقا قابل استفاده نیست
فرض کنید Strategy شما Expectancy مثبت دارد.
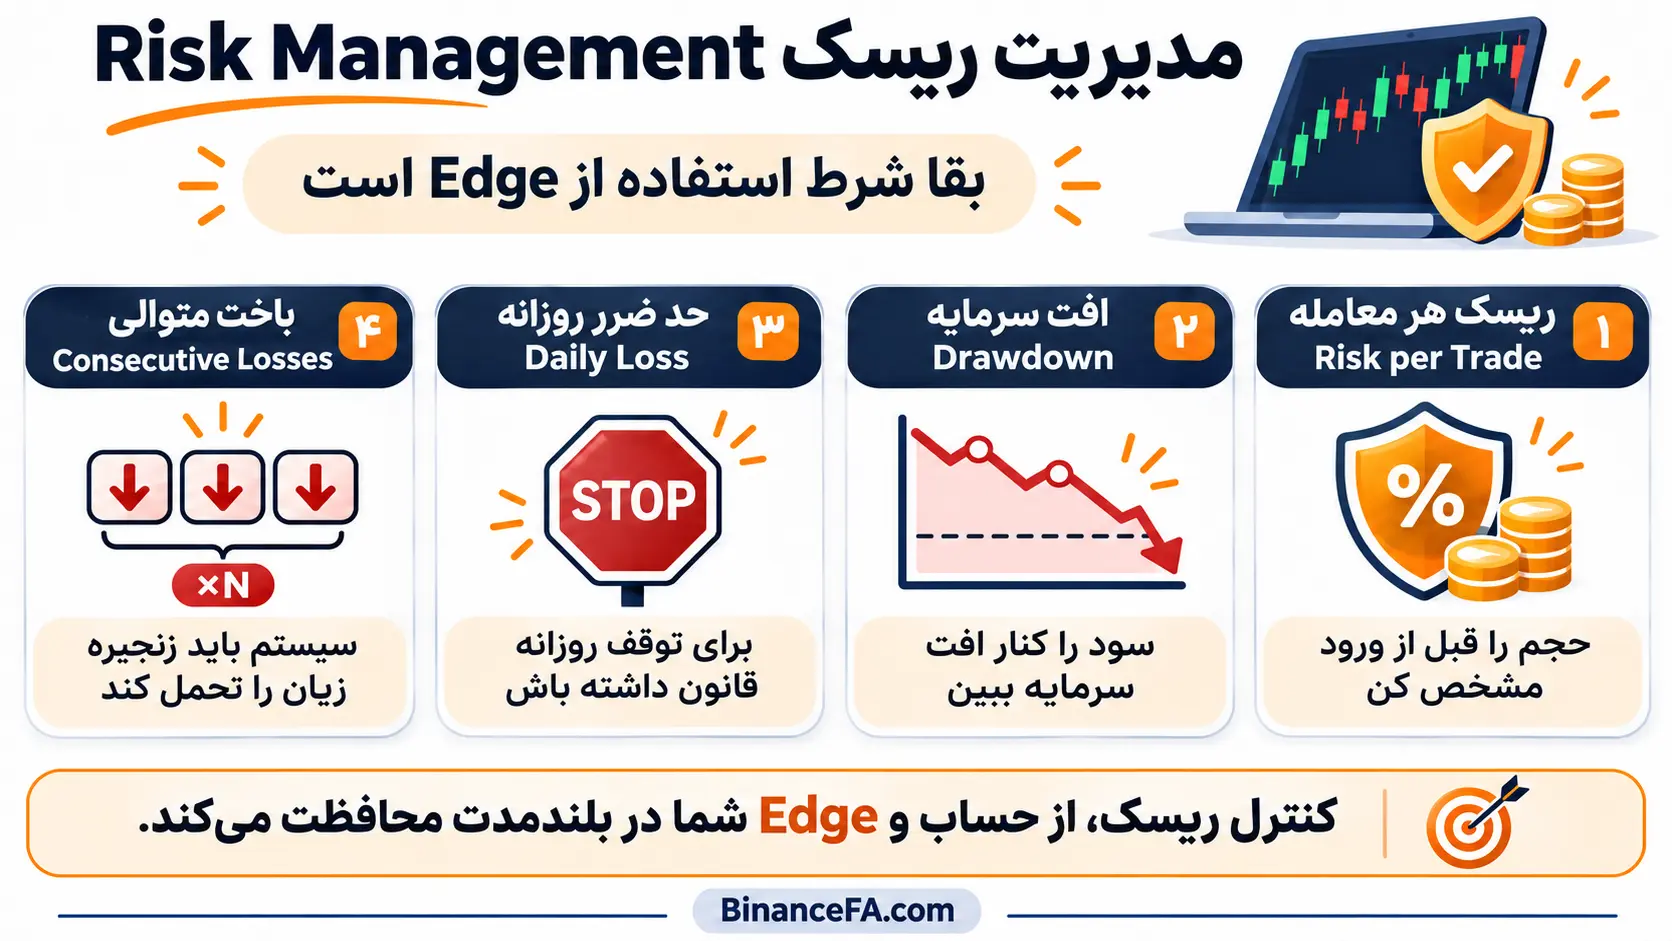
۵. مدیریت ریسک؛ Edge بدون بقا قابل استفاده نیست
آیا میتوانید هر مقدار Risk بخواهید روی هر معامله قرار دهید؟
خیر.
وجود Edge به این معنی نیست که ترتیب Winner و Loser را میدانید.
ممکن است Strategy مثبت شما:
- چهار Loss متوالی؛
- هفت Loss متوالی؛
- یک ماه منفی؛
- یا یک Drawdown قابلتوجه
داشته باشد.
Risk Management کمک میکند تا حساب بتواند این توالیها را تحمل کند.
Risk Per Trade را از کیفیت یک معامله جدا کنید
یکی از خطاهای رایج این است که معاملهگر وقتی به Setup اعتماد بیشتری دارد، Position Size را چند برابر میکند.
اما در یک سیستم احتمالاتی، حتی بهترین Setup تعریفشده نیز میتواند بازنده باشد.
Risk Per Trade باید از قبل مشخص باشد و با تحمل ریسک حساب هماهنگ شود.
در حسابهای پراپ این موضوع مهمتر است؛ زیرا علاوه بر سرمایه خودتان با محدودیتهایی مانند:
- Daily Loss؛
- Maximum Loss؛
- Drawdown؛
- و قوانین اختصاصی شرکت
مواجه هستید.
برای طراحی این بخش میتوانید راهنمای مدیریت ریسک در پراپ تریدینگ را در کنار Strategy خود بررسی کنید.
Maximum Drawdown را کنار سود نهایی ببینید
فرض کنید دو Strategy در یک دوره هر دو 30 درصد بازده ایجاد کردهاند.
Strategy A:
Return = 30%
Maximum Drawdown = 8%
Strategy B:
Return = 30%
Maximum Drawdown = 25%
بازده نهایی یکی است، اما تجربه معاملهکردن آنها کاملاً متفاوت است.
اگر فقط Net Profit را ببینید، این تفاوت پنهان میماند.
Drawdown نشان میدهد برای رسیدن به سود، چه میزان افت سرمایه تحمل شده است.
Consecutive Losses را اندازه بگیرید
Maximum Consecutive Losses یعنی بیشترین تعداد معاملات بازنده متوالی ثبتشده.
فرض کنید در Backtest شما 8 Loss متوالی وجود داشته است.
حالا فرض کنید در هر معامله 5 درصد Risk میکنید.
حتی اگر Strategy در بلندمدت مثبت باشد، چنین Risk بزرگی میتواند قبل از ظاهرشدن Edge، حساب را به وضعیت بسیار نامناسبی برساند.
در مقابل، Position Size منطقی باعث میشود بتوانید Losing Streakهای طبیعی سیستم را تحمل کنید.
سقف ضرر روزانه را خودتان تعریف کنید
خصوصاً برای Day Traderها مفید است که علاوه بر Risk Per Trade، یک Personal Daily Stop نیز داشته باشند.
مثلاً بهجای اینکه تا رسیدن به سقف اجباری پراپ معامله کنید، یک حد شخصی محافظهکارانهتر داشته باشید.
این عدد باید بر اساس:
- رفتار Strategy؛
- تعداد معاملات روزانه؛
- Consecutive Losses؛
- محدودیت حساب؛
- و تحمل ریسک
تعریف شود.
Risk Management، Strategy منفی را مثبت نمیکند
این نکته بسیار مهم است.
اگر Expectancy Strategy برابر باشد با:
-0.20R
کاهش Risk Per Trade از 1 درصد به 0.25 درصد مشکل اصلی را حل نمیکند.
فقط سرعت زیان را کمتر میکند.
مدیریت ریسک برای محافظت از یک مزیت قابلقبول است؛ نه پنهانکردن ضعف یک Strategy فاقد Edge.
۶. روانشناسی معاملهگری؛ استراتژی باید همانطور که تست شده اجرا شود
فرض کنید Strategy را روی 300 معامله Backtest کردهاید.
نتیجه مثبت بوده است.
اما در Live Trading بعد از دو Loss تصمیم میگیرید معامله سوم را نگیرید.
معامله سوم Winner میشود.
بعد احساس FOMO میکنید و وارد موقعیتی میشوید که اصلاً Setup معتبر نبوده است.
این معامله Loss میشود.
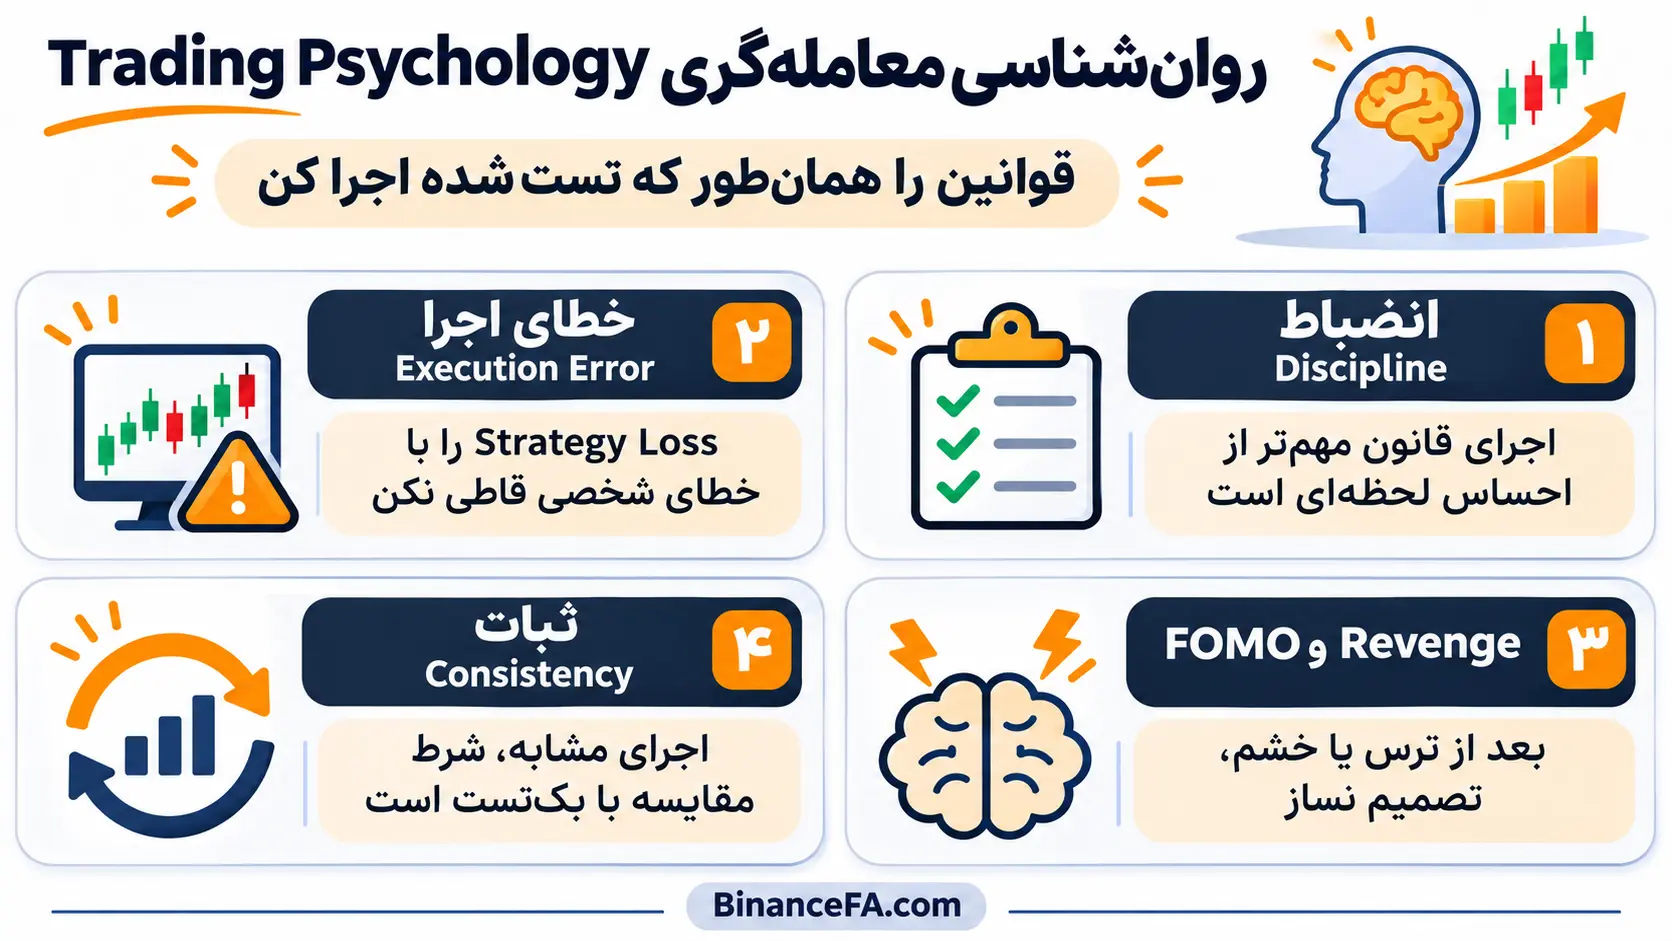
۶. روانشناسی معاملهگری؛ استراتژی باید همانطور که تست شده اجرا شود
در این مرحله دیگر نمیتوانید عملکرد Live را مستقیماً با Backtest مقایسه کنید، چون چیزی که معامله میکنید همان Strategy آزمایششده نیست.
Discipline یعنی اجرای قوانین، نه حذف احساسات
هدف Trading Psychology این نیست که هیچ ترس، طمع یا هیجانی نداشته باشید.
احساسات طبیعی هستند.
مسئله این است که آیا احساس باعث تغییر قانون میشود یا خیر.
مثلاً:
- Stop را جابهجا میکنید؟
- Winner را زود میبندید؟
- Setup ناقص را میگیرید؟
- بعد از Loss حجم را زیاد میکنید؟
- بعد از چند Winner بیشازحد Risk میکنید؟
- خارج از ساعت مجاز معامله میکنید؟
هرکدام از اینها باعث ایجاد فاصله بین Tested Strategy و Executed Strategy میشوند.
Strategy Loss و Execution Error را جدا کنید
فرض کنید معاملهای -1R شده است.
دو حالت وجود دارد.
Strategy Loss:
تمام قوانین رعایت شدهاند، اما معامله باخته است.
این Loss بخشی طبیعی از Strategy است.
Execution Error:
قوانین نقض شدهاند.
مثلاً:
- ورود زودهنگام؛
- Position Size اشتباه؛
- معامله خارج از Session؛
- تغییر Stop؛
- Exit احساسی.
این Loss را نباید به کیفیت Strategy نسبت دهید.
اگر این دو را در Journal جدا نکنید، ممکن است Strategy خوب را بهخاطر اجرای ضعیف کنار بگذارید یا Strategy ضعیف را بهخاطر چند اجرای خوب بیش از حد مثبت ارزیابی کنید.
Losing Streak آزمون واقعی Psychology است
داشتن اعتمادبهنفس بعد از پنج Winner ساده است.
چالش واقعی زمانی شروع میشود که Strategy شما پنج یا شش معامله متوالی میبازد.
اگر Backtest نشان داده چنین توالیای طبیعی است، باید بتوانید آن را در چارچوب Risk تعریفشده تحمل کنید.
اما اگر معاملهگر بعد از هر دو Loss قوانین را تغییر دهد، Strategy هیچوقت فرصت نمیکند رفتار آماری خود را نشان دهد.
داشتن پلن اجرای Strategy را سادهتر میکند
وقتی تمام تصمیمها هنگام حرکت بازار گرفته شوند، فشار ذهنی افزایش پیدا میکند.
بهتر است پیش از شروع Session مشخص باشد:
- چه Setupهایی مجازند؟
- چه زمانی وارد میشوم؟
- چه زمانی معامله نمیکنم؟
- Risk چقدر است؟
- چه زمانی فعالیت روزانه متوقف میشود؟
- Exit چگونه انجام میشود؟
پس از نهاییشدن Strategy میتوانید این موارد را در ابزار ساخت پلن معاملاتی پراپ ثبت کنید تا قواعد ورود، خروج، ریسک و توقف روزانه از قبل مشخص باشند.
۷. ژورنال معاملاتی؛ دادهای که بهینهسازی را ممکن میکند
اگر معاملات ثبت نشوند، Optimization به حافظه معاملهگر وابسته میشود.
و حافظه معاملهگر معمولاً بیطرف نیست.
ممکن است Loss بزرگ هفته قبل را بهخوبی به یاد داشته باشید، اما دهها معامله عادی را فراموش کنید.
یا چند Winner بسیار بزرگ باعث شوند تصور کنید یک Setup فوقالعاده است، در حالی که میانگین کل معاملات چیز دیگری نشان میدهد.
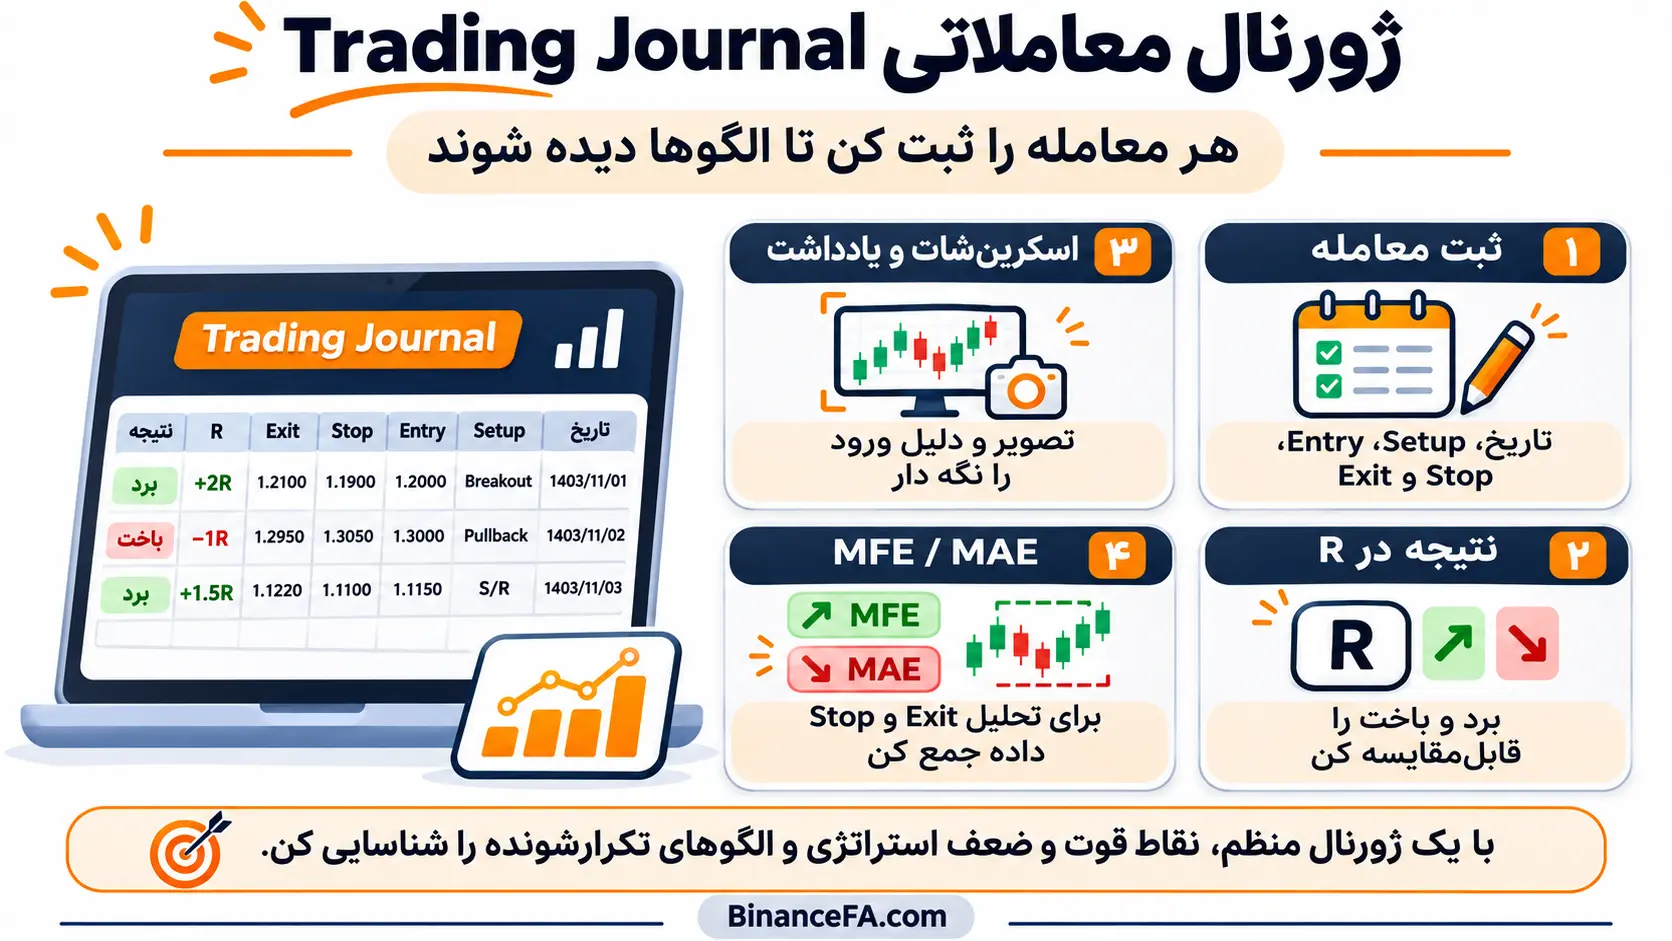
۷. ژورنال معاملاتی؛ دادهای که بهینهسازی را ممکن میکند
Trading Journal این مشکل را حل میکند.
در Journal فقط سود و زیان ننویسید
برای بررسی Strategy، ثبت «برد» و «باخت» کافی نیست.
اطلاعاتی که میتوانند مفید باشند:
- تاریخ؛
- ساعت؛
- Market؛
- Setup؛
- Trigger؛
- Entry؛
- Stop؛
- Exit؛
- Result in R؛
- Session؛
- Direction؛
- Spread؛
- ATR؛
- Market Context؛
- Screenshot؛
- News؛
- Execution Error؛
- وضعیت ذهنی.
لازم نیست همه Strategyها تمام این ستونها را داشته باشند.
فقط متغیرهایی را ثبت کنید که احتمال میدهید برای تحلیل رفتار Strategy مفید باشند.
Journal ابزار پیدا کردن Patternهای پنهان است
فرض کنید بعد از 200 معامله داده زیر را دارید:
همه معاملات:
Expectancy = +0.10R
معاملات London:
Expectancy = +0.28R
معاملات Asia:
Expectancy = -0.12R
این داده یک سؤال جدید ایجاد میکند:
«آیا Session واقعاً یکی از متغیرهای مهم Strategy است؟»
حالا میتوانید این فرضیه را جداگانه Test کنید.
بدون Journal احتمالاً این تفاوت فقط بهصورت یک احساس مبهم باقی میماند.
MFE و MAE چه کمکی میکنند؟
اگر بخواهید Exit و Stop را دقیقتر بررسی کنید، دو متغیر میتوانند بسیار مفید باشند:
Maximum Favorable Excursion – MFE
بیشترین حرکت قیمت در جهت مطلوب قبل از بستهشدن معامله.
Maximum Adverse Excursion – MAE
بیشترین حرکت قیمت خلاف جهت معامله در طول Position.
فرض کنید بسیاری از Winnerهای شما قبل از رسیدن به Target تا -0.6R وارد Drawdown شدهاند.
اگر Stop را از -1R به -0.5R کاهش دهید، ممکن است تعداد زیادی Winner قدیمی را به Loser تبدیل کنید.
از طرف دیگر، اگر اکثر معاملات بازنده هرگز بیشتر از +0.1R حرکت مثبت نداشتهاند، این داده ممکن است درباره کیفیت Trigger اطلاعاتی بدهد.
Journal امکان چنین تحلیلهایی را فراهم میکند.
احساسات را نیز ثبت کنید
ژورنال فقط ابزار Quantitative نیست.
میتوانید بنویسید:
- قبل از ورود مردد بودم؛
- بعد از دو Loss وارد Revenge Trading شدم؛
- از ترس سود را زود بستم؛
- Setup معتبر بود اما معامله را نگرفتم؛
- خارج از پلن وارد شدم.
بعد از چند ده معامله ممکن است متوجه شوید بخش بزرگی از مشکلات Performance مربوط به Strategy نیست؛ مربوط به Execution است.
اگر میخواهید علاوه بر Strategy، پلن و ژورنال خود را بهصورت ساختاریافته ثبت کنید، دفترچه کار پراپ تریدینگ برای همین مسیر طراحی شده است.
۸. محاسبه Trading Edge؛ از Win Rate تا Expectancy مثبت
در نهایت باید از سؤال:
«فکر میکنم Strategy من خوب است.»
به سؤال:
«اعداد Strategy من چه میگویند؟»
برسیم.
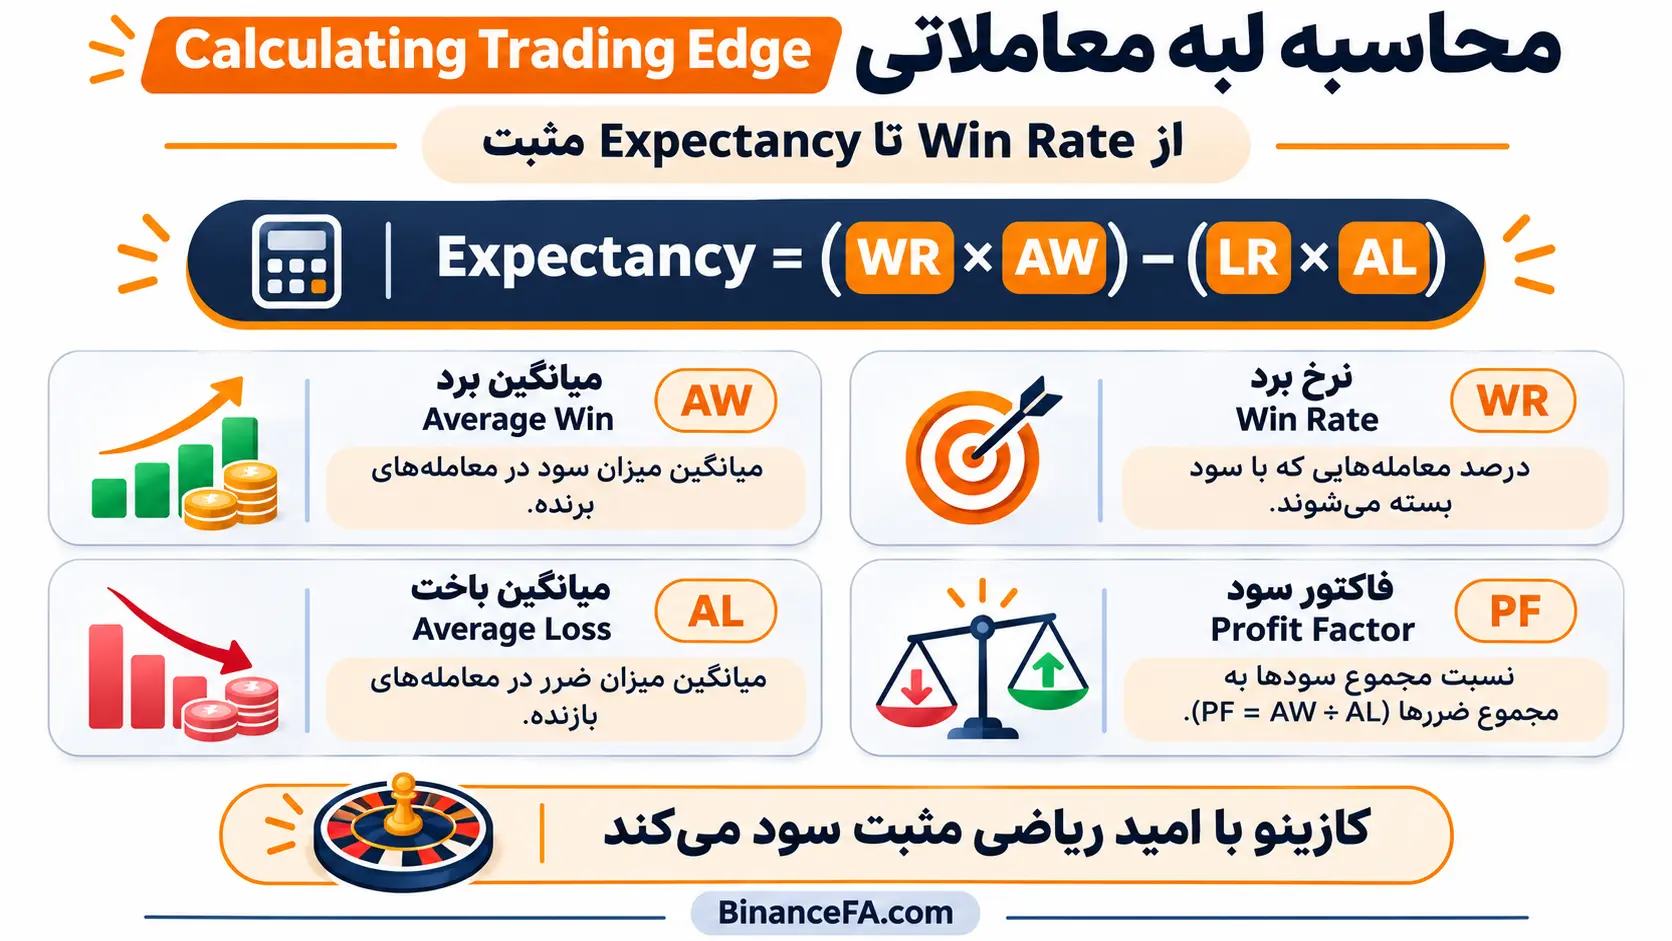
۸. محاسبه Trading Edge؛ از Win Rate تا Expectancy مثبت
اینجاست که Trading Edge باید تا حد امکان Quantify شود.
Win Rate چیست؟
Win Rate درصد معاملات برنده است.
اگر از 100 معامله:
45 Winner
55 Loser
داشته باشید:
Win Rate = 45%
اما Win Rate بهتنهایی کیفیت Strategy را مشخص نمیکند.
ممکن است Strategy با Win Rate 80 درصد زیانده باشد.
و Strategy دیگری با Win Rate 40 درصد سودده باشد.
چرا؟
به دلیل اندازه Winnerها و Loserها.
Average Win و Average Loss
فرض کنید:
Win Rate = 45%
Average Win = +2R
Loss Rate = 55%
Average Loss = -1R
حالا میتوانیم Expectancy را محاسبه کنیم.
فرمول:
Expectancy = (Win Rate × Average Win) − (Loss Rate × Average Loss)
بنابراین:
Expectancy = (0.45 × 2) − (0.55 × 1)
نتیجه:
Expectancy = +0.35R
یعنی در نمونه بررسیشده، متوسط ارزش هر معامله:
+0.35R
بوده است.
این به معنی آن نیست که هر معامله 0.35R سود میکند.
ممکن است معامله بعدی:
-1R
باشد.
معامله بعد از آن:
+2R
و چند معامله بعدی نیز Loss باشند.
Expectancy درباره میانگین مجموعه بزرگی از معاملات صحبت میکند.
یک مثال با Win Rate بالا
فرض کنید Strategy دیگری داریم:
Win Rate = 70%
Average Win = +0.5R
Loss Rate = 30%
Average Loss = -1R
Expectancy:
(0.70 × 0.5) − (0.30 × 1)
برابر است با:
+0.05R
با اینکه Win Rate این Strategy بسیار بیشتر است، Expectancy آن در این مثال فقط +0.05R است.
Strategy قبلی با Win Rate 45 درصد:
+0.35R
Expectancy داشت.
این مثال نشان میدهد چرا هدف Optimization نباید صرفاً بالا بردن Win Rate باشد.
Profit Factor را نیز بررسی کنید
یکی دیگر از معیارهای مفید Profit Factor است.
فرمول:
Profit Factor = Gross Profit ÷ Gross Loss
فرض کنید:
مجموع Winnerها = 15,000 دلار
مجموع Loserها = 10,000 دلار
در این صورت:
Profit Factor = 1.5
یعنی در نمونه بررسیشده به ازای هر یک واحد Gross Loss، 1.5 واحد Gross Profit ایجاد شده است.
Profit Factor بالاتر از 1 نشان میدهد مجموع سودها از مجموع زیانها بیشتر بوده، اما این عدد نیز بهتنهایی برای اثبات Edge کافی نیست.
باید کنار آن مواردی مانند:
- Sample Size؛
- Expectancy؛
- Drawdown؛
- Average Win؛
- Average Loss؛
- Win Rate؛
- و کیفیت داده
بررسی شوند.
در صفحه سیستم معاملاتی مناسب برای پراپ تریدینگ نیز Profit Factor در کنار معیارهای دیگری برای ارزیابی کیفیت سیستم بررسی شده است.
رولت چه ارتباطی با Trading Edge دارد؟
برای درک بهتر Expectancy میتوان به مدل کازینو نگاه کرد.
کازینو نتیجه دور بعدی رولت را نمیداند.
ممکن است بازیکن:
- یک دور ببرد؛
- چند دور متوالی ببرد؛
- یا حتی در یک شب سود بزرگی بگیرد.
اما کازینو برای سودکردن نیاز ندارد نتیجه دور بعدی را پیشبینی کند.
ساختار پرداخت بازی طوری طراحی شده که در تعداد بسیار زیادی تکرار، یک House Edge کوچک به نفع کازینو وجود داشته باشد.
این همان تفاوت مهم بین:
Outcome
و:
Expected Value
است.
یک معاملهگر نیز نباید Trading Edge را با پیشبینی قطعی معامله بعدی اشتباه بگیرد.
سؤال اصلی این نیست:
«آیا معامله بعدی من برنده است؟»
سؤال این است:
«اگر همین فرآیند را بارها با قواعد یکسان اجرا کنم، میانگین نتیجه چگونه خواهد بود؟»
مثال رولت، House Edge و ارتباط آن با Trading Edge را در مقاله لبه معاملاتی Trading Edge چیست؟ مفصلتر توضیح دادهایم.
Expectancy مثبت هنوز پایان کار نیست
فرض کنید روی 20 معامله:
Expectancy = +0.8R
به دست آمده است.
این عدد بسیار جذاب به نظر میرسد.
اما آیا 20 معامله برای نتیجهگیری کافی هستند؟
احتمالاً نه.
ممکن است Sample بسیار کوچک باشد.
یا تمام معاملات متعلق به یک Trend قوی باشند.
یا Strategy روی همان دادهای که طراحی شده Optimize شده باشد.
به همین دلیل بهتر است بررسی کنید Edge در:
- تعداد بیشتری معامله؛
- دورههای مختلف؛
- شرایط متفاوت بازار؛
- داده خارج از نمونه؛
- و Forward Test
نیز باقی میماند یا خیر.
Out-of-Sample چه کمکی میکند؟
فرض کنید کل داده شما شامل 1000 روز معاملاتی است.
میتوانید بخشی از داده را برای Development استفاده کنید و بخشی را دستنخورده نگه دارید.
مثلاً:
70% → Development Data
30% → Out-of-Sample Data
Strategy روی 70 درصد اول ساخته و Optimize میشود.
سپس بدون تغییر Rules روی 30 درصد باقیمانده آزمایش میشود.
اگر Strategy روی داده Development عالی باشد اما روی Out-of-Sample کاملاً فروبپاشد، احتمال Overfitting افزایش پیدا میکند.
Edge واقعی تضمین آینده نیست
حتی اگر:
- Expectancy مثبت؛
- Profit Factor مناسب؛
- Drawdown قابلقبول؛
- Sample Size مناسب؛
- Out-of-Sample مثبت؛
- Forward Test مناسب
داشته باشید، هنوز هیچ تضمینی وجود ندارد که Strategy برای همیشه همین رفتار را حفظ کند.
Trading Edge یک احتمال آماری است، نه قرارداد تضمین سود.
همین موضوع ما را به مرحله نهم میرساند.
۹. صبر، تکرار و ارزیابی مجدد؛ Edge یک فرایند است نه نتیجه یک بکتست
یکی از اشتباهات رایج این است که معاملهگر تصور کند بعد از پیدا کردن Strategy مثبت، فرایند تحقیق تمام شده است.
در عمل ممکن است Strategy مدتی خوب کار کند و بعد رفتار آن تغییر کند.
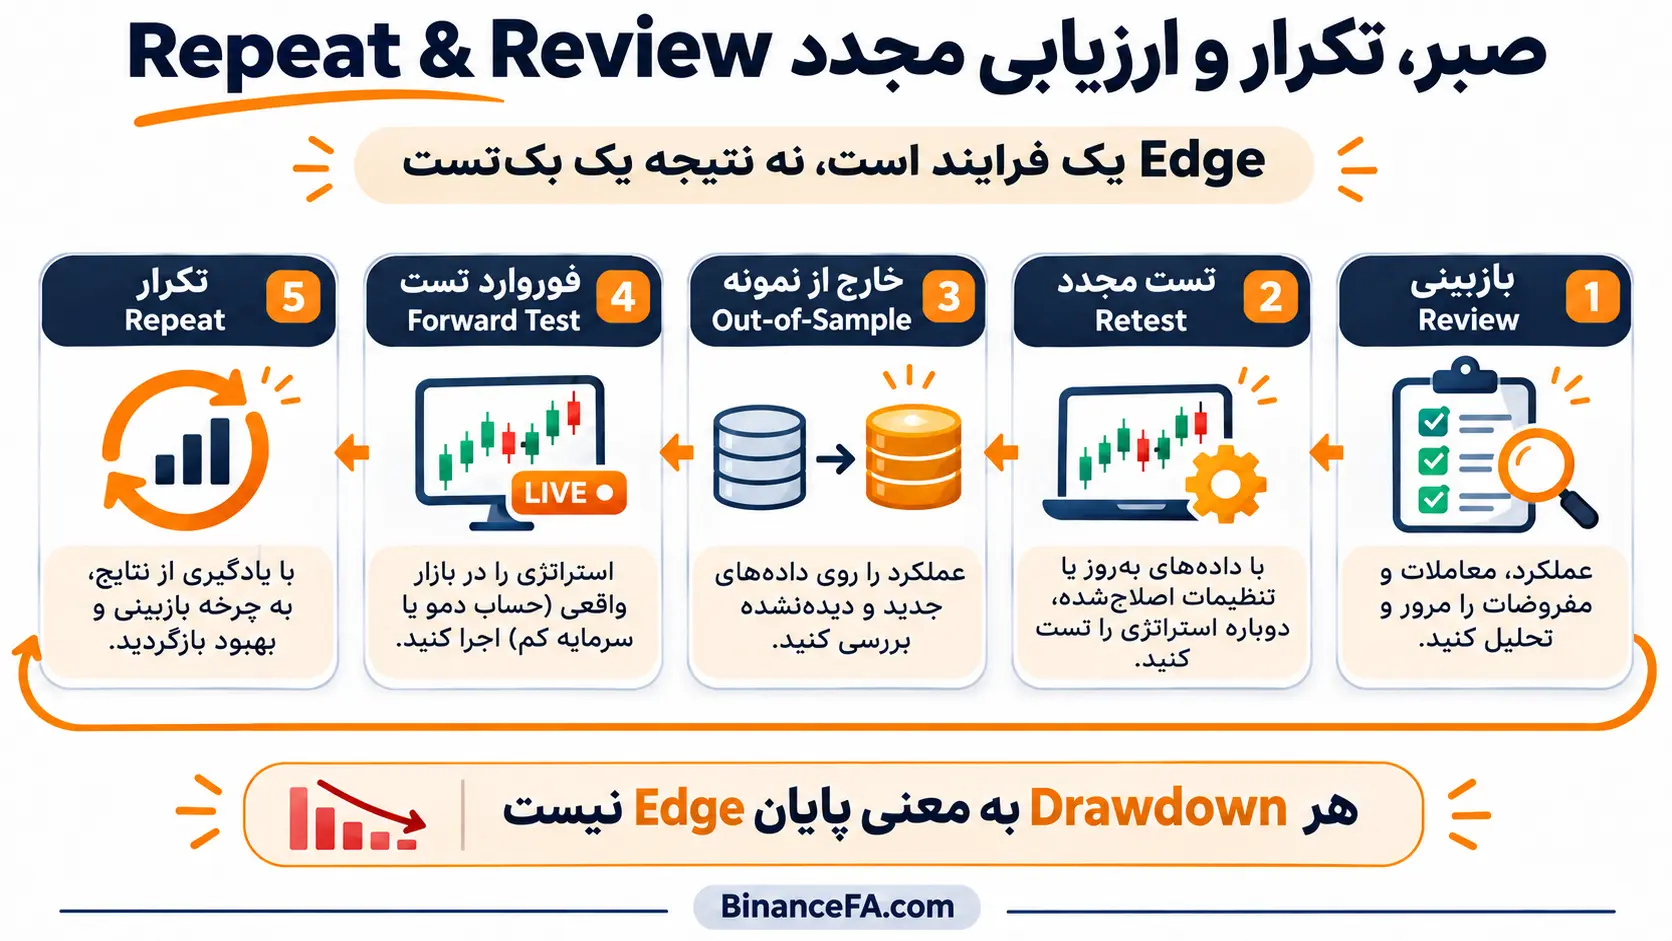
۹. صبر، تکرار و ارزیابی مجدد؛ Edge یک فرایند است نه نتیجه یک بکتست
Market Regime تغییر میکند.
Volatility تغییر میکند.
هزینه معاملات تغییر میکند.
رفتار Participants تغییر میکند.
حتی نحوه اجرای خود معاملهگر نیز ممکن است تغییر کند.
بنابراین Strategy باید بهصورت دورهای Review شود.
هر Drawdown به معنی از بین رفتن Edge نیست
فرض کنید Backtest شما نشان میدهد Maximum Drawdown تاریخی 10 درصد بوده است.
بعد Strategy وارد Drawdown پنجدرصدی میشود.
نباید فوراً نتیجه بگیرید Strategy دیگر کار نمیکند.
حتی سیستمهای مثبت نیز Losing Streak دارند.
به همین دلیل باید قبل از Live Trading بدانید چه میزان نوسان در Performance طبیعی محسوب میشود.
اگر هر بار بعد از چند Loss Strategy را تغییر دهید، هیچوقت نمیتوانید بفهمید آیا Edge واقعی وجود داشته است یا خیر.
Forward Test را جدی بگیرید
بعد از Backtest و Out-of-Sample، Strategy باید در شرایطی مشاهده شود که نتیجه آینده مشخص نیست.
Forward Test میتواند مشکلاتی را آشکار کند که در Historical Data دیده نمیشوند.
برای مثال:
- Slippage؛
- Spread؛
- تأخیر Execution؛
- News؛
- Missing Trades؛
- اختلاف Data Feed؛
- فشار روانی؛
- اشتباه انسانی.
ممکن است Backtest عالی باشد اما معاملهگر نتواند Strategy را در Live Market همانطور اجرا کند.
این موضوع خودش بخشی از ارزیابی نهایی Edge است.
بهبود Strategy یک چرخه است
فرایند واقعی میتواند به این شکل باشد:
Learn
↓
Build
↓
Test
↓
Refine
↓
Manage Risk
↓
Execute
↓
Journal
↓
Measure
↓
Repeat
در هر چرخه داده جدید به دست میآورید.
این داده ممکن است:
- فرضیه اولیه را تأیید کند؛
- باعث تغییر یک Filter شود؛
- یک Session را حذف کند؛
- Exit را تغییر دهد؛
- یا حتی نشان دهد کل Setup ارزش ادامهدادن ندارد.
کنارگذاشتن یک Strategy ضعیف شکست نیست.
اگر داده به شما نشان دهد ایده مزیت کافی ندارد، همان Test از زیانهای آینده جلوگیری کرده است.
یک Strategy نباید برای همیشه بدون تغییر باقی بماند
از طرف دیگر، تغییر بیش از حد نیز مشکلساز است.
باید تفاوت میان:
تغییر براساس داده
و:
تغییر براساس چند Loss اخیر
را تشخیص دهید.
تغییر معتبر باید فرضیه داشته باشد.
مثلاً:
«داده نشان میدهد معاملات خارج از Session مشخص Expectancy منفی دارند.»
بعد این فرضیه Test میشود.
اما جمله:
«سه معامله اخیر باخت، پس RSI جدید اضافه میکنم.»
Optimization محسوب نمیشود.
بعد از نهاییشدن Strategy، آن را به پلن تبدیل کنید
وقتی Strategy به مرحلهای رسید که Rules روشن، Risk مشخص و شواهد آماری قابلقبولی دارید، باید نحوه اجرای روزانه آن نیز مشخص شود.
در این مرحله میتوانید از ساخت پلن معاملاتی پراپ استفاده کنید و مواردی مانند:
- ساعات معامله؛
- Risk Per Trade؛
- شرایط ورود؛
- شرایط ابطال Setup؛
- Stop؛
- Exit؛
- Daily Stop؛
- و قوانین اجرای حساب
را قبل از ورود به بازار ثبت کنید.
اگر هنوز Strategy شما کامل نیست و فقط یک مشاهده یا Setup اولیه دارید، مسیر مناسبتر ۱۰ مرحله ساخت استراتژی ترید براساس Trading Edge است؛ جایی که میتوانید Market، Context، Time، Setup، Trigger، Stop، Exit، Risk، Daily Rules و Execution Filters را بهصورت مرحلهای مشخص کنید.
نتیجه نهایی ۹ مرحله
هدف این فرایند ساخت Strategyای نیست که هر معامله آن برنده باشد.
چنین انتظاری با ماهیت احتمالاتی بازار سازگار نیست.
هدف این است که بتوانیم از یک مشاهده خام به مجموعهای از قواعد برسیم که:
- مشخص باشند؛
- قابل تکرار باشند؛
- قابل Test باشند؛
- در نمونه کافی بررسی شده باشند؛
- Expectancy آنها اندازهگیری شده باشد؛
- Risk قابلتحمل داشته باشند؛
- معاملهگر بتواند آنها را اجرا کند؛
- و نتیجهشان در طول زمان دوباره بررسی شود.
بنابراین سؤال اصلی یک معاملهگر حرفهای نباید این باشد:
«این Setup چند درصد مواقع برنده میشود؟»
سؤال بهتر این است:
اگر همین Setup را با همین Entry، Stop، Exit و Risk در تعداد زیادی معامله تکرار کنم، آیا پس از Winnerها، Loserها، هزینهها و دورههای Drawdown همچنان یک مزیت آماری مثبت باقی میماند؟
اگر پاسخ این سؤال هنوز مشخص نیست، Strategy به داده بیشتری نیاز دارد.
اگر پاسخ براساس یک نمونه بزرگ و آزمایشهای مستقل امیدوارکننده است، میتوان گفت Strategy شواهدی از Trading Edge نشان داده است.
و اگر این Edge در آینده ضعیف شود، دوباره به همین ۹ مرحله برمیگردیم:
یاد میگیریم، میسازیم، تست میکنیم، اصلاح میکنیم، ریسک را کنترل میکنیم، اجرای خود را بررسی میکنیم، داده ثبت میکنیم، Edge را اندازه میگیریم و دوباره چرخه را تکرار میکنیم.
 نحوه خرید چالش پراپ سرمایهگذار برتر؛ انتخاب حساب و دریافت اکانت SGB
 آموزش خرید چالش 100 هزار دلاری و افزایش سرمایه تا 1 میلیون دلار
 ارزانترین پراپ با کد تخفیف؛ قیمت واقعی حسابهای 1 تا 200K
 خرید پراپ 25 هزار دلاری سرمایه گذار برتر؛ قبل از خرید بخوانید!
 جدیدترین کد تخفیف پراپ؛ روش پیدا کردن و بررسی کدهای تازه
 چطور بیشترین تخفیف پراپ را بگیریم؟ 7 روش کاهش هزینه خرید چالش
 لبه معاملاتی (Trading Edge) چیست؟ راهنمای تخصصی
دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.