
 قانون ریسک شناور Floating Risk در پراپ چیست؟ نحوه محاسبه، تفاوت با دراداون و محدودیتهای آن در زورا ZoraFX، سرمایهگذار برتر و FundedNext را بررسی کنید⭐⭐️⭐⭐️⭐️
قانون ریسک شناور چیست؟ نحوه محاسبه و محدودیتهای آن در پراپ
قانون ریسک شناور Floating Risk چیست؟ نحوه محاسبه و محدودیتهای آن در پراپ
قانون ریسک شناور یا Floating Risk یکی از مهمترین قوانین مدیریت ریسک در بسیاری از پراپ فرمهاست. این قانون مشخص میکند معاملهگر در هر لحظه حداکثر چه مقدار از سرمایه حساب را میتواند در معاملات باز در معرض زیان قرار دهد.
به زبان ساده، حتی اگر هنوز هیچ معاملهای را با ضرر نبسته باشید، کاهش اکوئیتی ناشی از معاملات باز میتواند باعث فعال شدن قانون ریسک شناور شود. به همین دلیل معاملهگری که فقط به حد ضرر روزانه یا Maximum Drawdown توجه میکند، ممکن است بدون اینکه متوجه باشد از سقف مجاز Floating Risk عبور کند.
نکته مهم این است که قانون ریسک شناور در همه پراپها یکسان نیست. بعضی شرکتها آن را بر اساس بالانس لحظهای و اکوئیتی محاسبه میکنند، برخی میزان ریسک بالقوه پوزیشنها و Stop Loss را نیز در نظر میگیرند و بعضی پلنها اساساً محدودیت مستقلی با عنوان Floating Risk ندارند.
در این مقاله علاوه بر آموزش کامل نحوه محاسبه ریسک شناور، قوانین سه پراپ سرمایهگذار برتر SGB، زورا ZoraFX و FundedNext را نیز با یکدیگر مقایسه میکنیم.
اگر مقاله قبلی این سری را دنبال کردهاید، در مطلب قانون شاخص عملکرد Performance Index درباره کنترل نحوه توزیع سود صحبت کردیم. Floating Risk از زاویه دیگری به مدیریت حساب نگاه میکند و هدف آن کنترل میزان ریسکی است که همزمان روی معاملات باز قرار گرفته است.
قانون ریسک شناور Floating Risk چیست؟
قانون ریسک شناور Floating Risk چیست؟
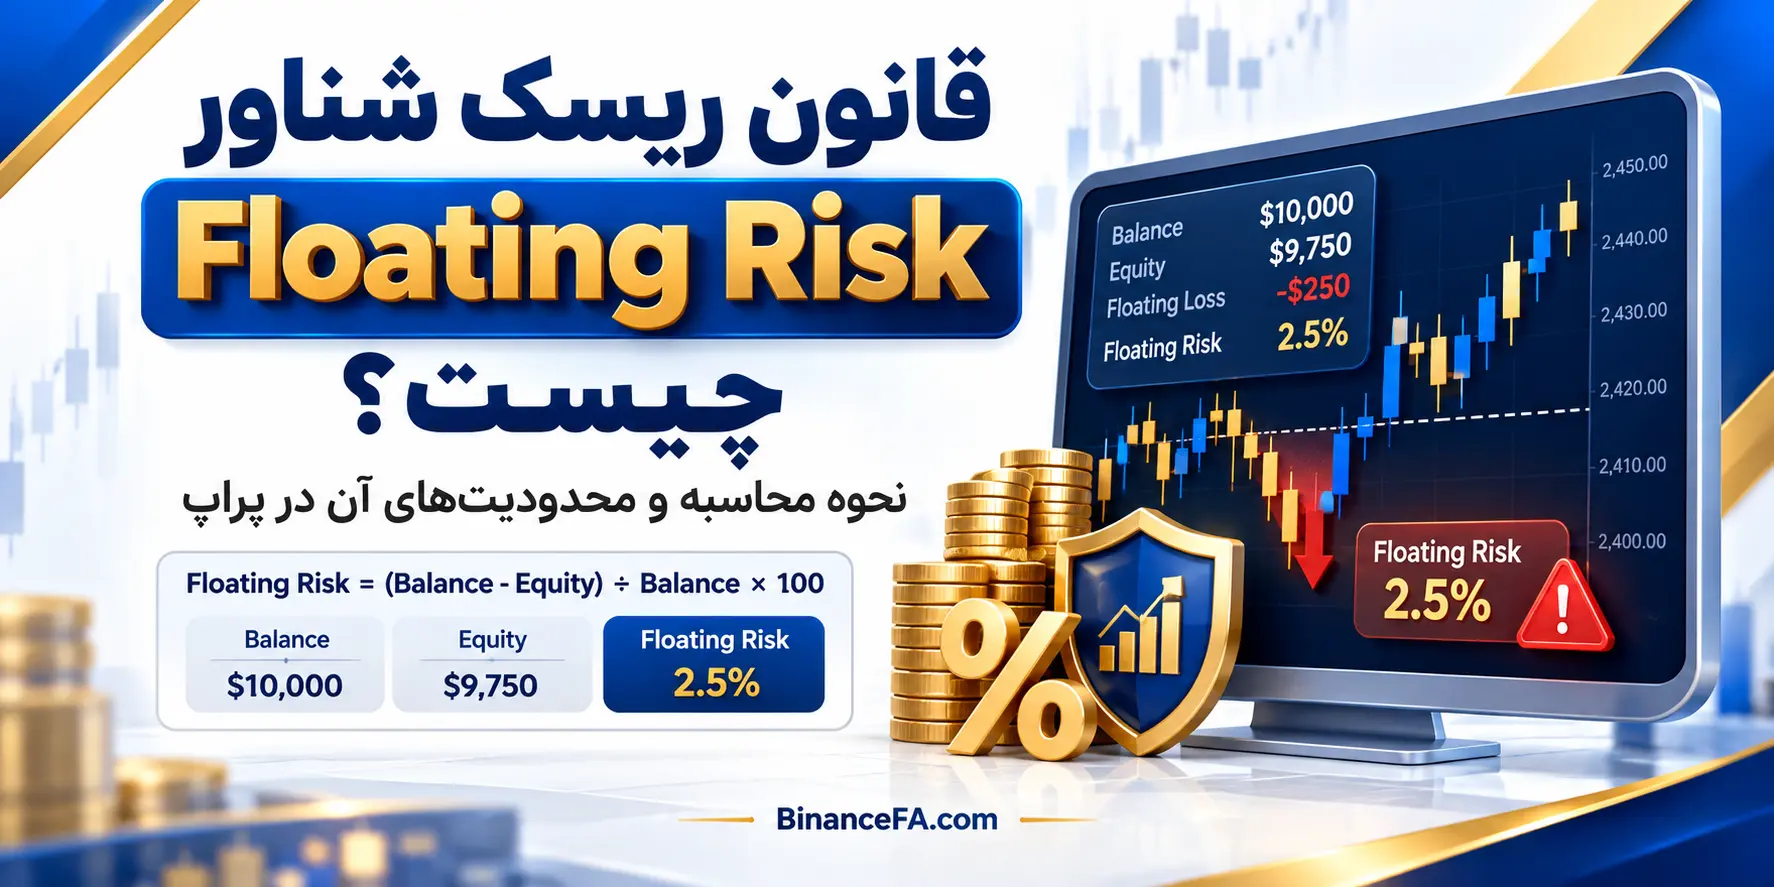
Floating Risk به میزان ریسکی گفته میشود که در اثر معاملات باز روی حساب وجود دارد و هنوز به سود یا زیان نهایی تبدیل نشده است.
فرض کنید بالانس حساب شما 10,000 دلار باشد و چند معامله باز داشته باشید که مجموعاً 250 دلار در ضرر شناور قرار دارند.
در این حالت:
Balance = $10,000
Equity = $9,750
Floating Loss = $250
میزان ریسک شناور برابر است با:
250 ÷ 10,000 × 100 = 2.5%
بنابراین حساب در این لحظه 2.5 درصد ریسک شناور دارد.
اگر سقف مجاز پراپ 3٪ باشد، معاملهگر هنوز داخل محدوده مجاز قرار دارد؛ اما اگر زیان معاملات باز بیشتر شود و از 300 دلار عبور کند، ممکن است قانون Floating Risk نقض شود.
فرمول محاسبه ریسک شناور Floating Risk
فرمول محاسبه ریسک شناور Floating Risk
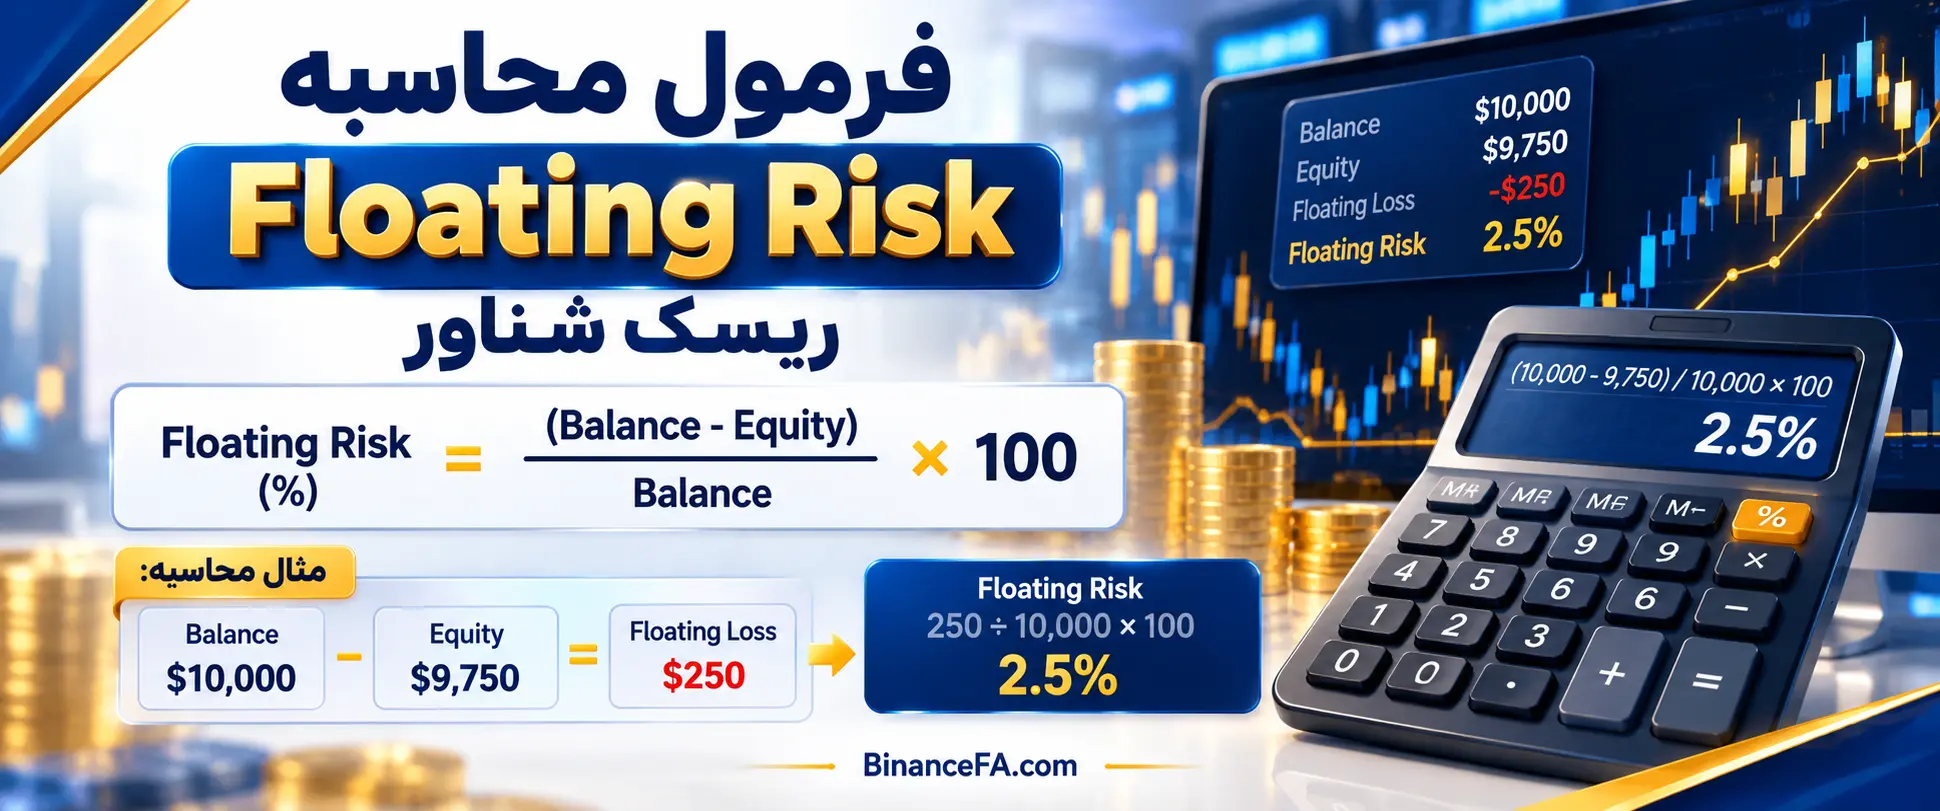
در پراپهایی که مبنا را اختلاف Balance و Equity قرار میدهند، فرمول ساده به این شکل است:
Floating Risk = (Balance – Equity) ÷ Balance × 100
برای مثال:
Balance = $20,000
Equity = $19,500
مقدار زیان شناور:
$20,000 – $19,500 = $500
درصد ریسک شناور:
500 ÷ 20,000 × 100 = 2.5%
پس Floating Risk حساب برابر با 2.5٪ است.
ریسک شناور با Floating Loss چه تفاوتی دارد؟
این دو مفهوم به یکدیگر مرتبط هستند اما دقیقاً یک چیز نیستند.
Floating Loss مقدار زیان دلاری معاملات باز را نشان میدهد.
مثلاً:
Floating Loss = $300
اما Floating Risk نشان میدهد همین زیان چه درصدی از سرمایه حساب را تشکیل میدهد.
اگر حساب 10,000 دلار باشد:
300 ÷ 10,000 × 100 = 3%
بنابراین ممکن است دو معاملهگر هر دو 300 دلار Floating Loss داشته باشند، اما درصد ریسک شناور آنها متفاوت باشد؛ زیرا اندازه حسابهایشان متفاوت است.
تفاوت Floating Risk با دراداون روزانه چیست؟
یکی از اشتباهات رایج معاملهگران این است که Floating Risk را با Daily Drawdown اشتباه میگیرند.
دراداون روزانه مشخص میکند مجموع کاهش سرمایه حساب در یک روز تا چه اندازه میتواند باشد، درحالیکه قانون ریسک شناور معمولاً روی میزان ریسک معاملات باز در همان لحظه تمرکز دارد.
برای مثال ممکن است یک پراپ:
- دراداون روزانه 5٪ داشته باشد.
- ریسک شناور را روی 3٪ محدود کرده باشد.
در این شرایط داشتن 4٪ ضرر شناور لزوماً به این معنی نیست که Daily Drawdown شکسته شده؛ اما ممکن است قانون مستقل Floating Risk نقض شده باشد.
پس این دو قانون باید جداگانه بررسی شوند.
تفاوت Floating Risk با Maximum Drawdown چیست؟
Maximum Drawdown حداکثر افت مجاز کل حساب را مشخص میکند، اما Floating Risk میزان ریسک همزمان معاملات باز را کنترل میکند.
برای نمونه فرض کنید یک حساب 100,000 دلاری دارای:
- حداکثر دراداون کل 10٪
- ریسک شناور 3٪
باشد.
دراداون کلی اجازه افت تا 10,000 دلار را میدهد، اما این موضوع به معنی مجاز بودن 10,000 دلار ضرر شناور همزمان نیست.
اگر Floating Risk سه درصد باشد:
$100,000 × 3% = $3,000
سقف ریسک معاملات باز در هر لحظه حدود 3,000 دلار خواهد بود.
آیا Floating Risk روی یک معامله محاسبه میشود یا مجموع معاملات؟
در بسیاری از پراپهایی که این قانون را اجرا میکنند، معیار اصلی مجموع ریسک تمام معاملات باز است.
بنابراین تقسیم یک معامله بزرگ به چند معامله کوچک لزوماً باعث دور زدن قانون نمیشود.
مثلاً فرض کنیم سقف ریسک شناور حساب:
$300
باشد و معاملهگر سه پوزیشن همزمان داشته باشد:
| معامله | زیان شناور |
|---|---|
| معامله اول | $120 |
| معامله دوم | $100 |
| معامله سوم | $110 |
مجموع زیان شناور:
$120 + $100 + $110 = $330
حتی اگر هیچکدام از معاملات بهتنهایی از سقف 300 دلار عبور نکرده باشند، مجموع ریسک حساب 330 دلار شده است.
قانون ریسک شناور در پراپ سرمایهگذار برتر SGB
سرمایهگذار برتر یکی از پراپهایی است که Floating Risk را متناسب با اندازه حساب محدود میکند.
در حسابهای کوچکتر از 100 هزار دلار، سقف ریسک شناور برابر با 3٪ در نظر گرفته شده است.
برای حسابهای 100K و 200K این مقدار به 2٪ کاهش پیدا میکند.
| بالانس حساب | حداکثر Floating Risk |
|---|---|
| 1K – 50K | 3% |
| 100K – 200K | 2% |
برای مثال روی حساب 10 هزار دلاری:
$10,000 × 3% = $300
پس حداکثر ریسک شناور مجاز حدود 300 دلار خواهد بود.
اما در حساب 100 هزار دلاری:
$100,000 × 2% = $2,000
سقف مجاز برابر با 2,000 دلار است.
در این پراپ مجموع معاملات باز در نظر گرفته میشود و ملاک اصلی افت Equity نسبت به Balance است.
اگر معاملهگر قصد فعالیت در سرمایهگذار برتر را دارد، بهتر است قبل از خرید حساب سایر محدودیتها را نیز در مقاله قوانین پراپ سرمایهگذار برتر SGB بررسی کند.
قانون ریسک شناور در ZoraFX
در پراپ زورا باید بین دو پلن اصلی تفاوت قائل شویم؛ زیرا Floating Risk در همه پلنها یکسان نیست.
Floating Risk در Two Step Classic زورا
در پلن دو مرحلهای کلاسیک Two Step Classic، حداکثر ریسک شناور برابر با 3٪ بالانس لحظهای حساب است.
فرض کنید بالانس حساب:
$50,000
باشد.
سقف Floating Risk:
$50,000 × 3% = $1,500
بنابراین مجموع افت Equity ناشی از معاملات باز نباید بیشتر از 1,500 دلار شود.
این محدودیت میتواند ناشی از یک پوزیشن یا مجموع چند معامله همزمان باشد.
آیا LastProp زورا قانون Floating Risk دارد؟
یکی از تفاوتهای مهم لست پراپ LastProp با Two Step Classic این است که برای LastProp همان محدودیت مستقل 3 درصدی Floating Risk پلن کلاسیک اعمال نمیشود.
بنابراین هنگام بررسی قوانین ZoraFX نباید قانون ریسک شناور Two Step Classic را به تمام پلنهای زورا تعمیم داد.
برای مشاهده تفاوت این قوانین و سایر محدودیتهای معاملاتی میتوانید مقاله قوانین پراپ زورا ZoraFX را مطالعه کنید.
قانون Floating Risk در FundedNext
در FundedNext نیز کنترل ریسک معاملات باز اهمیت زیادی دارد، اما روش بررسی آن با مدل ساده Balance و Equity بعضی پراپها تفاوتهایی دارد.
در حساب FundedNext سقف اولیه Risk Utilization برابر با 3٪ سرمایه اولیه حساب در نظر گرفته میشود.
برای مثال اگر حساب:
$100,000
باشد:
$100,000 × 3% = $3,000
حداکثر ریسک مجاز در هر لحظه برابر با 3,000 دلار خواهد بود.
FundedNext هنگام بررسی این محدودیت فقط یک معامله را بهتنهایی در نظر نمیگیرد و کل Risk Exposure معاملات را بررسی میکند.
در محاسبه ممکن است مواردی مانند:
- ریسک معاملات باز
- زیان تحققیافته
- زیان شناور
- میزان ریسک تعیینشده توسط Stop Loss
در Risk Utilization حساب اثر داشته باشند.
اگر قانون ریسک FundedNext نقض شود چه اتفاقی میافتد؟
ساختار FundedNext از این نظر با بسیاری از پراپها متفاوت است.
در تخلف اول از محدودیت 3٪، معاملهگر اخطار دریافت میکند و سود معاملات مربوط به تخلف میتواند از Performance Reward همان دوره کسر شود.
در صورت تکرار تخلف، محدودیت ریسک حساب میتواند از:
3% → 1%
کاهش پیدا کند.
یعنی روی حساب 100 هزار دلاری:
$100,000 × 1% = $1,000
پس پس از کاهش محدودیت، معاملهگر فقط حدود 1,000 دلار ظرفیت ریسک خواهد داشت.
برای بررسی سایر قوانین این شرکت میتوانید مقاله قوانین پراپ FundedNext را نیز ببینید.
مقایسه Floating Risk در سه پراپ
مقایسه Floating Risk در سه پراپ
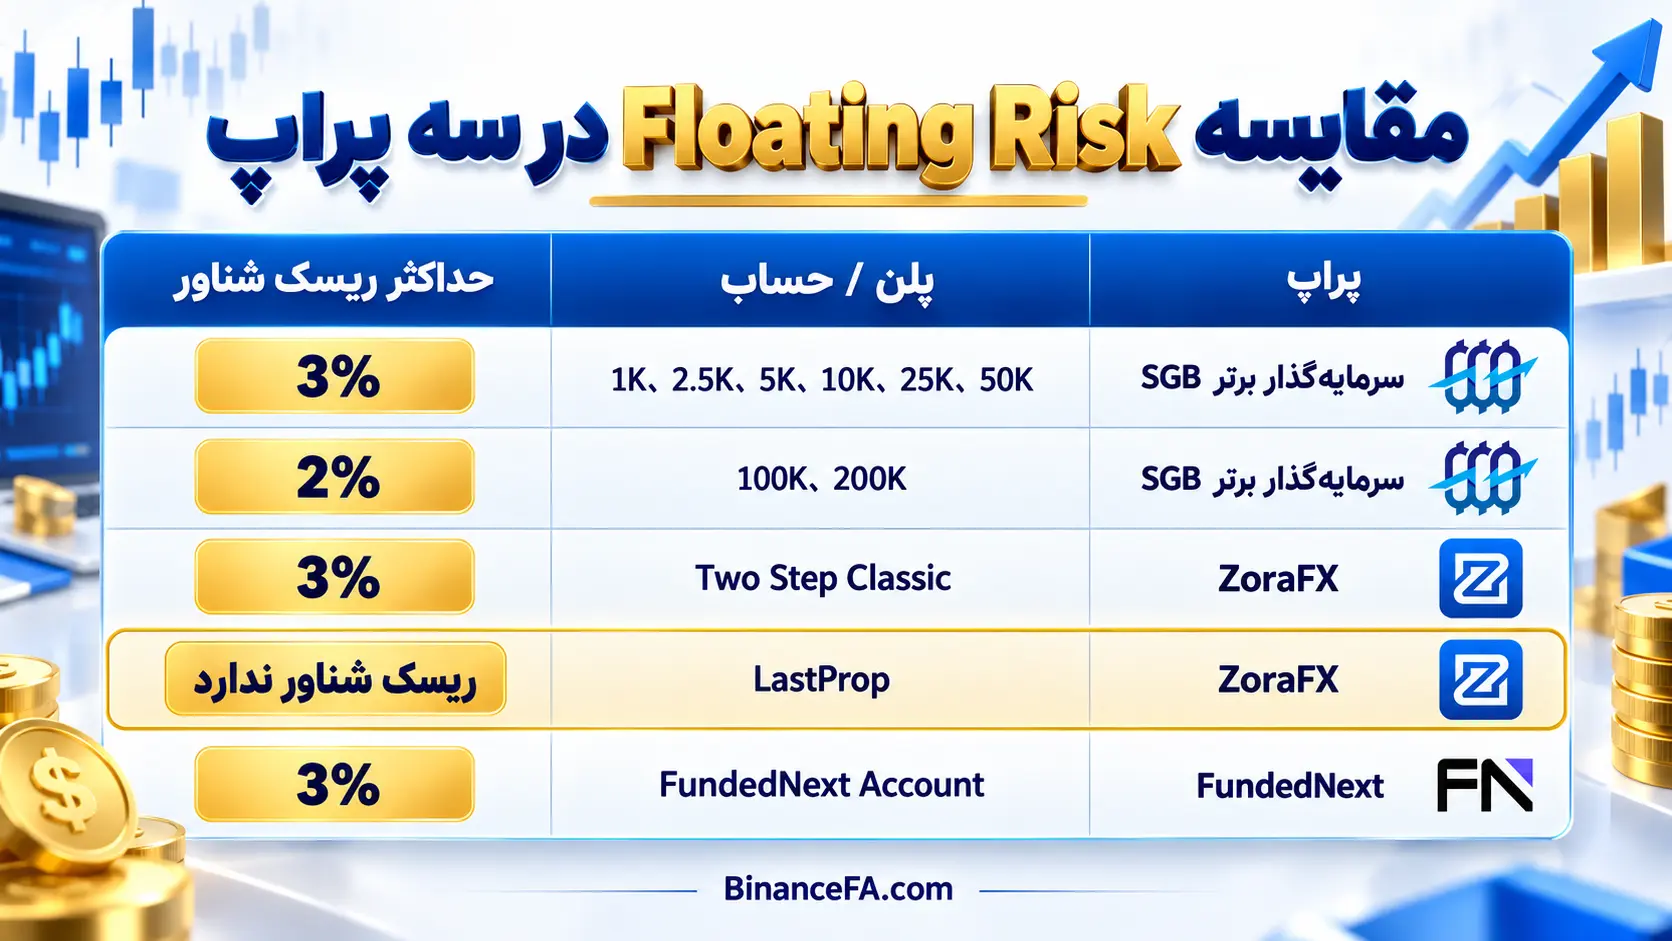
| پراپ | پلن / حساب | حداکثر ریسک شناور |
|---|---|---|
| سرمایهگذار برتر SGB | 1K، 2.5K، 5K، 10K، 25K، 50K | 3% |
| سرمایهگذار برتر SGB | 100K، 200K | 2% |
| ZoraFX | Two Step Classic | 3% |
| ZoraFX | LastProp | ریسک شناور ندارد |
| FundedNext | FundedNext Account | 3% |
این جدول نشان میدهد نمیتوان یک درصد ثابت را به همه پراپها نسبت داد.
حتی در یک شرکت نیز ممکن است Floating Risk بر اساس نوع پلن یا اندازه حساب متفاوت باشد.
مثال کامل محاسبه Floating Risk در حساب 100 هزار دلاری
فرض کنیم معاملهگر یک حساب 100 هزار دلاری دارد و سقف Floating Risk برابر با 3٪ است.
$100,000 × 3% = $3,000
پس حداکثر زیان شناور مجاز برابر 3,000 دلار است.
معاملهگر سه معامله باز دارد:
| پوزیشن | Floating P/L |
|---|---|
| معامله اول | -$800 |
| معامله دوم | -$900 |
| معامله سوم | -$700 |
مجموع:
$800 + $900 + $700 = $2,400
درصد ریسک:
2,400 ÷ 100,000 × 100 = 2.4%
هنوز قانون 3٪ نقض نشده است.
اما اگر بازار 700 دلار دیگر علیه معاملات حرکت کند:
$2,400 + $700 = $3,100
درصد ریسک جدید:
3,100 ÷ 100,000 × 100 = 3.1%
در این حالت حساب از سقف 3٪ عبور کرده است.
آیا Stop Loss میتواند از نقض Floating Risk جلوگیری کند؟
بله، تعیین Stop Loss یکی از مهمترین روشهای کنترل ریسک شناور است، اما فقط گذاشتن SL کافی نیست.
اگر چند معامله باز داشته باشید، مجموع ریسک تمام Stop Lossها باید بررسی شود.
فرض کنید روی حساب 10 هزار دلاری با سقف 3٪، سه معامله باز کردهاید:
Trade 1 Risk = $120
Trade 2 Risk = $110
Trade 3 Risk = $100
مجموع:
$120 + $110 + $100 = $330
این عدد برابر 3.3٪ حساب است و ممکن است از سقف مجاز بیشتر باشد.
بنابراین مدیریت ریسک باید در سطح کل Portfolio انجام شود، نه فقط برای هر معامله بهصورت جداگانه.
اسلیپیج چه تأثیری روی Floating Risk دارد؟
در بازارهای سریع، مخصوصاً طلا و شاخصها، ممکن است قیمت با سرعت زیادی حرکت کند و Stop Loss دقیقاً در قیمت موردنظر اجرا نشود.
به این اتفاق Slippage گفته میشود.
برخی پراپها در قوانین خود میان عبور عمدی از محدودیت و عبوری که صرفاً در اثر Slippage ایجاد شده تفاوت قائل میشوند.
اما معاملهگر نباید برنامه ریسک خود را دقیقاً روی سقف مجاز تنظیم کند.
مثلاً اگر Floating Risk مجاز 3٪ است، استفاده کامل از 3٪ فضای امنی ایجاد نمیکند.
بهتر است معاملهگر برای خودش سقف پایینتری مثل:
2% – 2.5%
در نظر بگیرد تا در صورت افزایش Spread یا Slippage همچنان فاصلهای با حد نهایی داشته باشد.
Floating Risk در معاملات طلا XAUUSD
معاملهگران طلا باید توجه بیشتری به ریسک شناور داشته باشند، زیرا XAUUSD میتواند در مدت کوتاهی حرکتهای شدید ایجاد کند.
برای مثال اگر معاملهگر روی حساب 50 هزار دلاری اجازه Floating Risk سه درصد داشته باشد:
$50,000 × 3% = $1,500
اما بهتر است تمام 1,500 دلار را بهعنوان ریسک هدف استفاده نکند.
اگر ریسک عملی معاملهگر مثلاً 1٪ باشد:
$50,000 × 1% = $500
حاشیه بسیار بیشتری برای نوسان بازار، Spread و Slippage خواهد داشت.
Floating Risk و باز کردن معاملات همبسته
یکی از خطرهای پنهان مربوط به معاملات همبسته است.
ممکن است معاملهگر تصور کند چون چند نماد متفاوت معامله کرده، ریسک خود را تقسیم کرده است؛ اما اگر همه معاملات به یک حرکت بازار وابسته باشند، ریسک واقعی حساب همچنان بالا خواهد بود.
برای مثال باز کردن چند پوزیشن روی:
- XAUUSD
- EURUSD
- GBPUSD
در شرایطی که تمام معاملات بر اساس ضعف دلار آمریکا باز شدهاند، میتواند Exposure حساب را بهشدت افزایش دهد.
پس فقط تعداد معاملات مهم نیست؛ ارتباط میان آنها نیز باید در مدیریت ریسک در نظر گرفته شود.
اشتباهات رایج در قانون Floating Risk
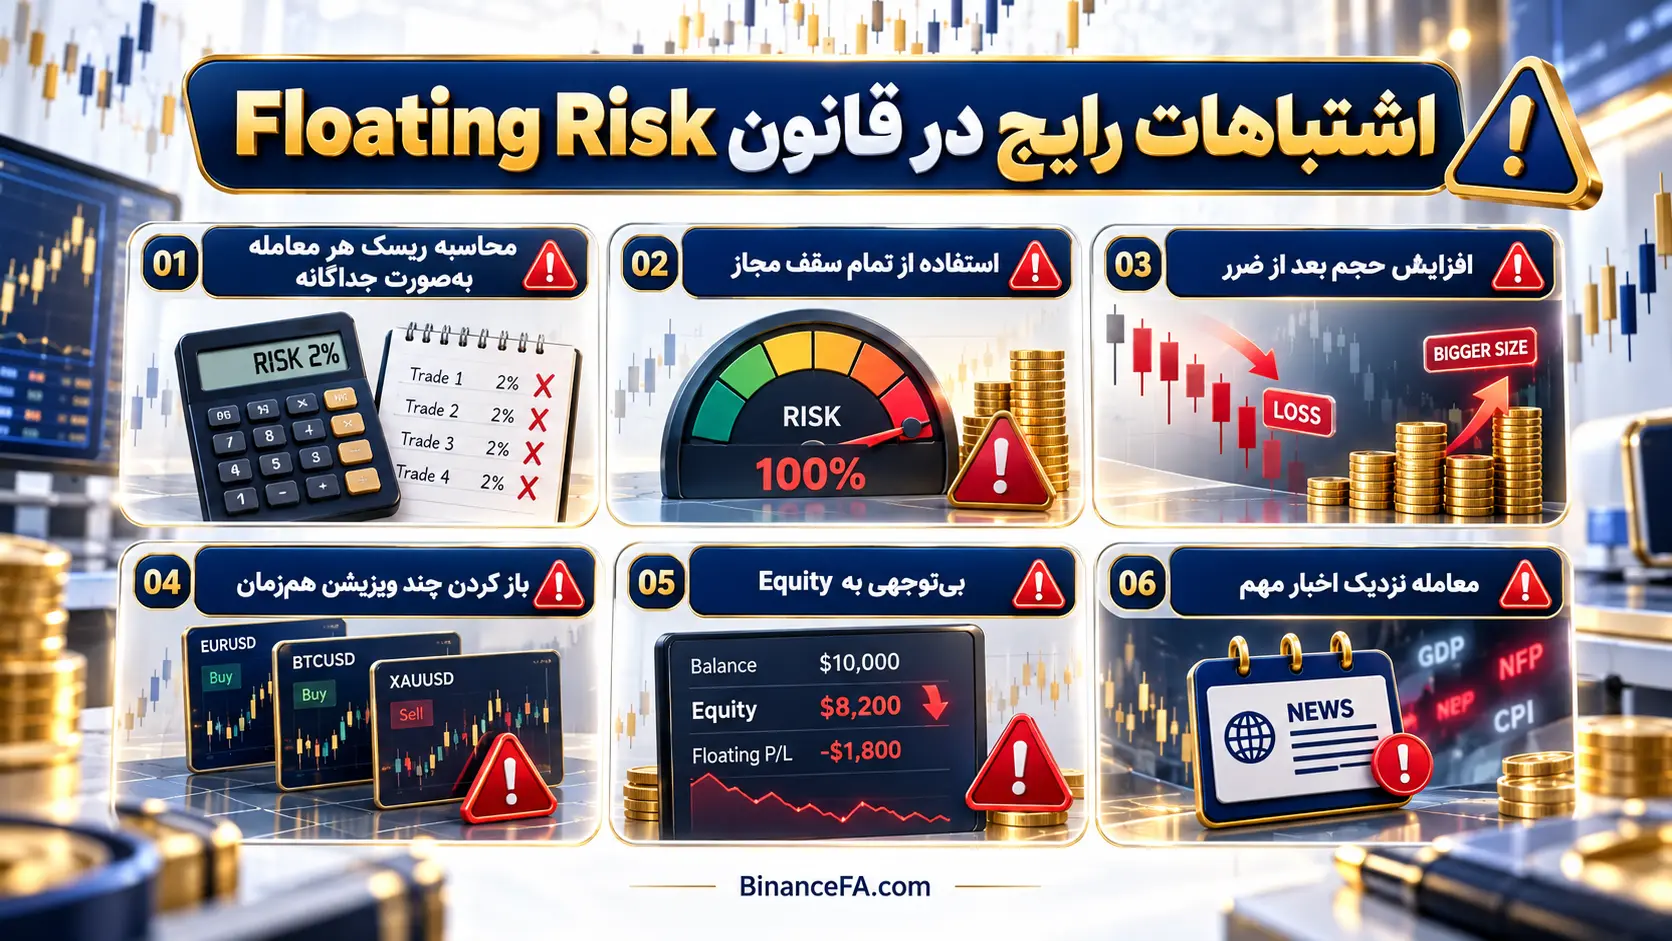
اشتباهات رایج در قانون Floating Risk
محاسبه ریسک هر معامله بهصورت جداگانه
یکی از رایجترین اشتباهات این است که معاملهگر فقط بررسی کند هر پوزیشن کمتر از سقف مجاز است، درحالیکه پراپ ممکن است مجموع همه معاملات باز را محاسبه کند.
استفاده از تمام سقف مجاز
اگر سقف Floating Risk سه درصد است، قرار دادن دقیقاً 3٪ ریسک میتواند خطرناک باشد. Spread و Slippage ممکن است حساب را از محدوده عبور دهند.
افزایش حجم بعد از ضرر
افزایش ناگهانی Lot Size برای جبران ضرر میتواند Floating Risk را خیلی سریع افزایش دهد.
باز کردن چند پوزیشن همزمان
هر معامله ممکن است ریسک کوچکی داشته باشد، اما مجموع آنها میتواند از سقف مجاز بیشتر شود.
بیتوجهی به Equity
فقط نگاه کردن به Balance کافی نیست. معاملات باز روی Equity اثر میگذارند و بسیاری از قوانین Floating Risk بر همین اساس کنترل میشوند.
معامله نزدیک اخبار مهم
افزایش Spread و نوسان شدید در زمان اخبار میتواند زیان شناور را در مدت کوتاهی افزایش دهد.
چگونه از نقض قانون ریسک شناور جلوگیری کنیم؟
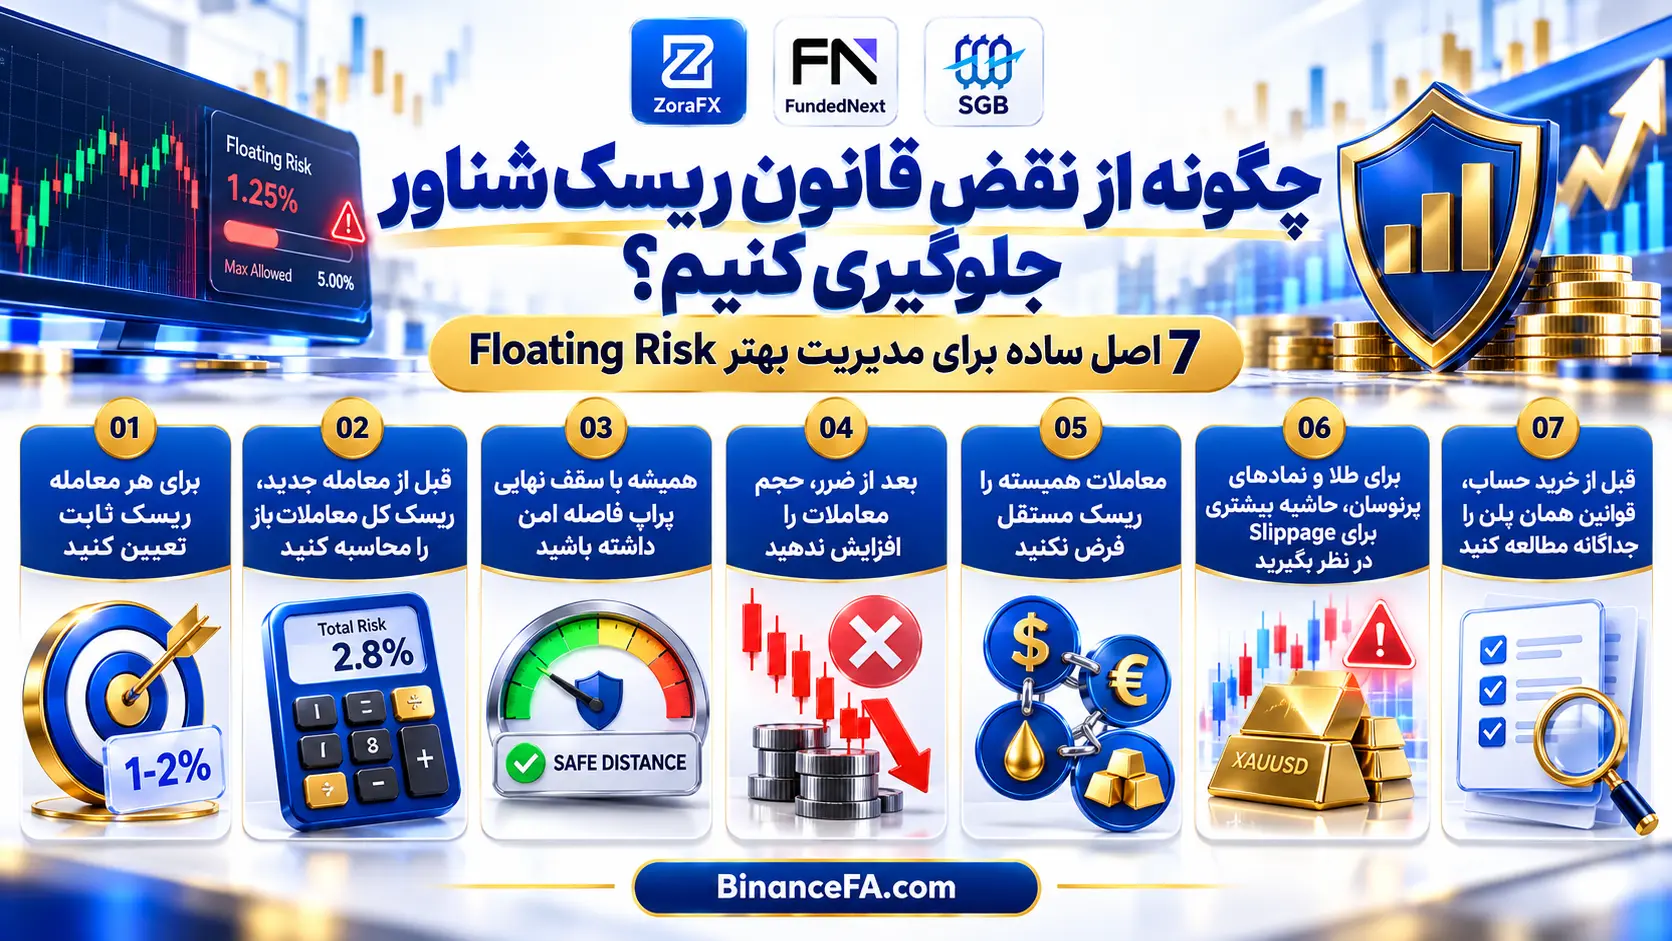
چگونه از نقض قانون ریسک شناور جلوگیری کنیم؟
برای مدیریت بهتر Floating Risk میتوان چند اصل ساده را رعایت کرد:
- برای هر معامله ریسک ثابت تعیین کنید.
- قبل از باز کردن معامله جدید، ریسک کل معاملات باز را محاسبه کنید.
- همیشه فاصلهای با سقف نهایی پراپ داشته باشید.
- حجم معاملات را بعد از ضرر افزایش ندهید.
- معاملات همبسته را بهعنوان ریسک جداگانه و مستقل در نظر نگیرید.
- در نمادهای پرنوسان مانند طلا حاشیه بیشتری برای Slippage در نظر بگیرید.
- قبل از خرید هر حساب، قوانین همان پلن را جداگانه مطالعه کنید.
چه مقدار ریسک برای معامله در پراپ منطقیتر است؟
این موضوع به استراتژی و قوانین پراپ بستگی دارد، اما همیشه لازم نیست معاملهگر از حداکثر ریسکی که شرکت اجازه میدهد استفاده کند.
مثلاً اگر Floating Risk مجاز 3٪ باشد و معاملهگر در هر پوزیشن فقط 0.5٪ ریسک کند، امکان مدیریت بسیار بیشتری خواهد داشت.
روی حساب 100 هزار دلاری:
$100,000 × 0.5% = $500
اگر سه معامله همزمان با این مقدار ریسک داشته باشد:
$500 × 3 = $1,500
کل ریسک فقط 1.5٪ حساب است و هنوز فاصله مناسبی با سقف 3٪ دارد.
سوالات متداول قانون ریسک شناور Floating Risk
ریسک شناور Floating Risk چیست؟
Floating Risk میزان ریسکی است که معاملات باز در یک لحظه روی حساب ایجاد میکنند و معمولاً بهصورت درصدی از سرمایه حساب اندازهگیری میشود.
آیا Floating Risk همان Floating Loss است؟
خیر. Floating Loss مقدار دلاری زیان باز است، اما Floating Risk نسبت این زیان یا ریسک به سرمایه حساب را نشان میدهد.
آیا قانون ریسک شناور در همه پراپها وجود دارد؟
خیر. نوع و نحوه اجرای این قانون بین پراپها و حتی بین پلنهای یک شرکت متفاوت است.
ریسک شناور در ZoraFX چند درصد است؟
در پلن Two Step Classic زورا محدودیت مستقل Floating Risk برابر 3٪ بالانس لحظهای است. ساختار LastProp متفاوت است و همین قانون مستقل 3٪ Classic روی آن اعمال نمیشود.
Floating Risk در سرمایهگذار برتر چقدر است؟
برای حسابهای 1K تا 50K سقف 3٪ و برای حسابهای 100K و 200K سقف 2٪ در نظر گرفته میشود.
Floating Risk در FundedNext چند درصد است؟
در ساختار مورد بررسی FundedNext سقف اولیه Risk Utilization برابر 3٪ است و تکرار تخلف میتواند باعث کاهش محدودیت حساب به 1٪ شود.
آیا چند معامله همزمان باعث افزایش Floating Risk میشود؟
بله. در پراپهایی که مجموع معاملات را بررسی میکنند، ریسک همه پوزیشنهای باز با یکدیگر جمع میشود.
آیا معامله سودده هم میتواند روی Floating Risk اثر بگذارد؟
ملاک نهایی روش محاسبه پراپ است. اگر برخی پوزیشنها سودده و برخی زیانده باشند، Equity و Exposure کل حساب باید طبق قوانین همان شرکت بررسی شود.
آیا Stop Loss اجباری است؟
این موضوع به قوانین هر پراپ بستگی دارد، اما حتی در شرکتهایی که SL اجباری نیست، استفاده از Stop Loss میتواند مدیریت Floating Risk را بسیار سادهتر کند.
آیا عبور لحظهای از سقف Floating Risk باعث نقض حساب میشود؟
پاسخ به قوانین همان پراپ بستگی دارد. برخی شرکتها میان عبور عمدی و Slippage تفاوت قائل میشوند و بعضی دیگر ساختار اخطار یا جریمه متفاوتی دارند.
بهترین روش جلوگیری از نقض Floating Risk چیست؟
استفاده از ریسک ثابت، کنترل مجموع Exposure معاملات، فاصله داشتن با سقف نهایی و جلوگیری از اورتریدینگ مهمترین روشها هستند.
جمعبندی؛ ریسک شناور Floating Risk را قبل از باز کردن معامله محاسبه کنید
قانون ریسک شناور یکی از قوانینی است که معاملهگر باید قبل از باز کردن پوزیشن جدید به آن توجه کند، نه زمانی که حساب به سقف خطر نزدیک شده است.
در سادهترین مدل، میتوان ریسک شناور را از اختلاف Balance و Equity محاسبه کرد:
Floating Risk = (Balance – Equity) ÷ Balance × 100
اما روش دقیق محاسبه در همه پراپها یکسان نیست.
سرمایهگذار برتر برای حسابهای مختلف سقف 2٪ یا 3٪ دارد، ZoraFX در Two Step Classic محدودیت 3٪ اعمال میکند و LastProp ساختار متفاوتی دارد، درحالیکه FundedNext سیستم Risk Utilization و پیامدهای مخصوص خود را اجرا میکند.
بنابراین قبل از خرید یا معامله روی هر حساب، قوانین همان پراپ و همان پلن را جداگانه بررسی کنید؛ زیرا یک استراتژی که در یک شرکت کاملاً مجاز است، ممکن است در پراپ دیگری باعث نقض قانون شود.
در کنار رعایت قانون ریسک شناور Floating Risk، انتخاب پلن مناسب و خرید حساب با هزینه کمتر هم میتواند در شروع مسیر پراپ تریدینگ اهمیت زیادی داشته باشد. اگر بعد از بررسی قوانین پراپ زورا ZoraFX، پراپ فانددنکست FundedNext یا پراپ سرمایهگذار برتر SGB قصد خرید چالش دارید، قبل از پرداخت حتماً صفحه کد تخفیف پراپ را بررسی کنید تا جدیدترین تخفیفهای فعال پراپها را ببینید و حساب موردنظر را با قیمت مناسبتری تهیه کنید.
 قیمت چالش سرمایه گذار برتر ۱۴۰۵؛ هزینه پلنهای SGB چقدر است؟
 پراپ زورا یا فانددنکست؟ کدام یک برای ایرانی ها بهتر است؟
 حساب پراپ چیست؟ راهنمای کامل حساب پراپ تریدینگ و نحوه کار آن در 2026
 قانون شاخص عملکرد Performance Index چیست؟ آموزش محاسبه و تأثیر آن بر سهم سود
 آموزش برداشت سود پراپ فانددنکست چگونه است؟ قوانین، زمان و درصد برداشت FundedNext
 چطور بیشترین تخفیف پراپ را بگیریم؟ 7 روش کاهش هزینه خرید چالش
 قانون شاخص عملکرد Performance Index چیست؟ آموزش محاسبه و تأثیر آن بر سهم سود
 کد تخفیف سرمایه گذار برتر SGB – جدیدترین امروز (فعال 35%)
دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.